Avant le retournement, l’or perdait l’argument de valeur refuge
Au 23 mars, l’or reculait déjà depuis plusieurs jours malgré l’intensité du conflit au Moyen-Orient. Le World Gold Council relevait de nouveaux plus bas annuels, une forte hausse des rendements réels, l’anticipation de taux directeurs susceptibles de monter en 2026, ainsi que la pression du désendettement et des prises de bénéfices. [1]
Le lien macroéconomique était devenu clair lors du FOMC du 18 mars. La Réserve fédérale a maintenu sa fourchette cible à 3,50–3,75 %, indiqué que l’inflation restait quelque peu élevée et explicitement souligné l’incertitude liée aux développements au Moyen-Orient. [2] Le marché n’avait pas besoin d’une hausse immédiate des taux pour peser sur l’or ; il suffisait qu’un scénario de politique plus restrictive qu’anticipé auparavant devienne crédible.
Pourquoi la hausse du pétrole était devenue négative pour l’or
La guerre est souvent résumée, pour l’or, à un soutien automatique via la demande de valeur refuge. Dans cet épisode, ce raccourci ne fonctionnait plus. Un pétrole plus cher signifiait aussi une impulsion inflationniste plus forte. Une inflation plus forte augmentait le risque de rendements et de taux plus élevés, donc le coût d’opportunité d’un actif sans rendement.
Cela ne veut pas dire que le pétrole pilote mécaniquement l’or. Cela signifie que le choc énergétique transformait le récit de politique monétaire. Lorsque les taux, les rendements réels et les liquidations ont commencé à dominer les échanges, la prime géopolitique ne suffisait plus à maintenir l’or en hausse.
23 mars : un seul titre a changé la distribution des probabilités
Le 23 mars, Trump a brusquement reporté de cinq jours les frappes qu’il avait menacé de lancer contre les infrastructures énergétiques et électriques iraniennes. Reuters a indiqué que l’annonce avait provoqué de larges retournements sur les métaux, l’énergie et les actions. L’or avait perdu plus de 8 % plus tôt dans la séance avant de récupérer une grande partie de cette baisse. [3]
Le message politique allait plus loin. ABC News a rapporté que Trump disait que les discussions se poursuivraient, qu’il existait d’importants points d’accord et que les États-Unis parlaient avec une personnalité iranienne de premier plan qu’il considérait comme très respectée. Des responsables iraniens ont nié que des discussions aient eu lieu. [4] Cette contradiction est essentielle : le marché ne valorisait pas une paix confirmée, mais une nouvelle possibilité crédible que la trajectoire de la guerre devienne moins sévère.
La bougie quatre heures où le marché a changé de récit.
XAUUSD / 4 HEURES · H4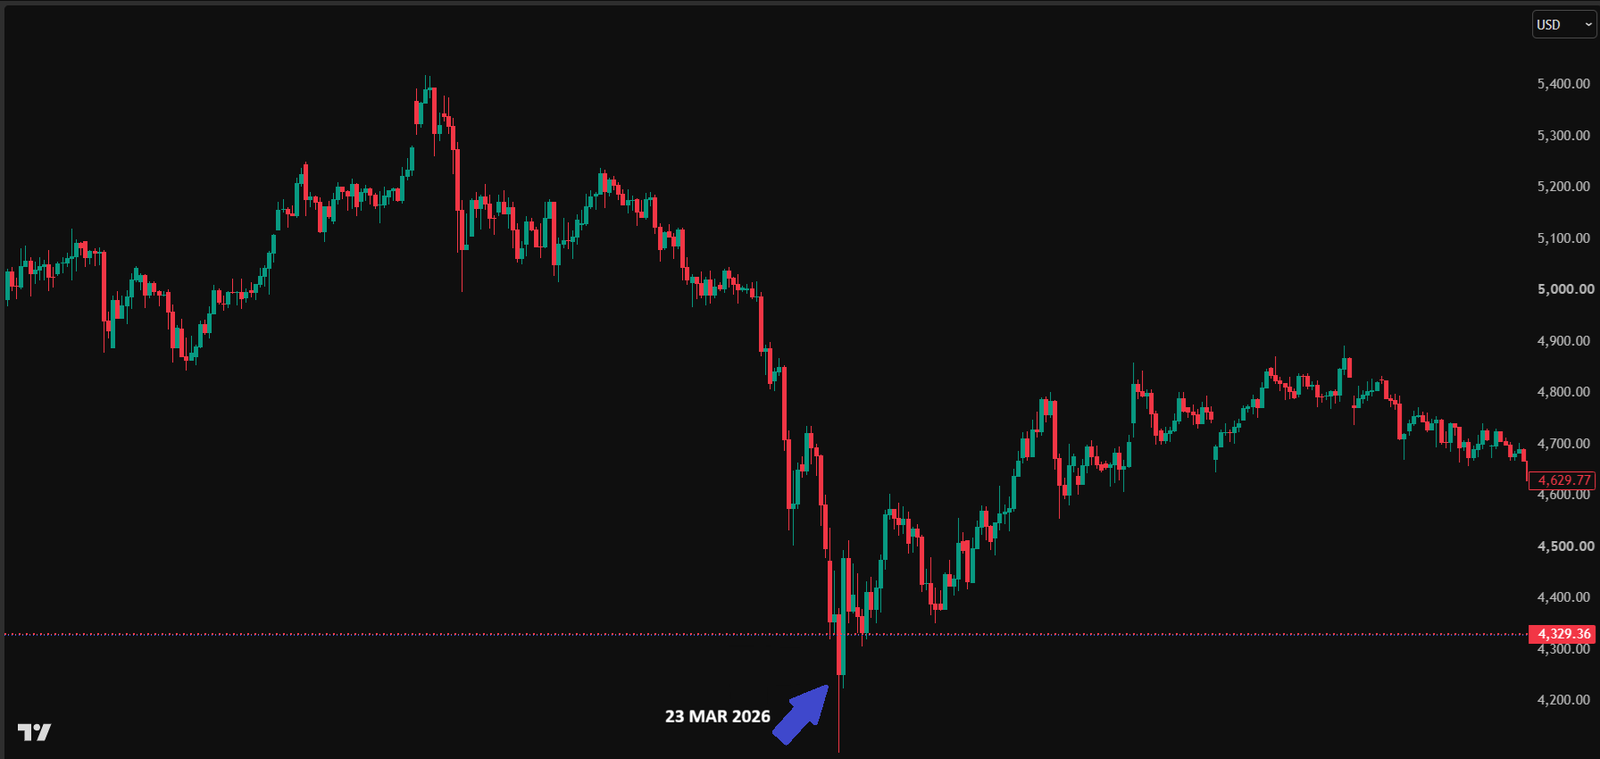
Graphique quatre heures de l’or fourni par POLARIS. La flèche marque le 23 mars 2026, lorsque la forte vente intrajournalière s’est retournée après que Trump a annoncé le report de frappes prévues contre les infrastructures énergétiques iraniennes et évoqué des contacts avec l’Iran.
Ouvrir le graphique originalSur petit écran, faites défiler le graphique horizontalement. Ouvrez l’original pour tous les détails.
Les pixels du graphique original sont préservés. Le libellé 23 MAR 2026 et la flèche ont été fournis par POLARIS ; le thème ajoute uniquement l’encadrement, la légende et le texte d’accessibilité.
Le graphique : c’était une bougie de revalorisation
Le graphique H4 marque le moment où ce déplacement des probabilités est devenu visible dans les prix. L’or prolongeait encore la vente vers le creux du 23 mars, mais le caractère du mouvement a changé lorsque le signal politique est arrivé. Reuters a observé une chute du pétrole et un repli du dollar après les commentaires de Trump, tandis que l’or récupérait de ses pertes intrajournalières les plus profondes. [3]
La distinction importante oppose un rebond technique à une réinitialisation du récit. Avant le titre, la chaîne dominante était : guerre prolongée → pétrole cher → risque inflationniste → taux plus restrictifs → pression sur l’or. Après le titre, le marché a dû ajouter une chaîne concurrente : désescalade possible → pétrole plus bas → moins de pression inflationniste → moins de nécessité de relever les taux. La bougie compte parce que cette seconde chaîne est soudain devenue négociable.
La suite a confirmé l’importance du pétrole et des taux
Deux jours plus tard, Reuters rapportait une hausse de près de 2 % de l’or, soutenue par la baisse du pétrole qui atténuait les craintes inflationnistes et les anticipations de hausse des taux. [5] Cela ne prouve pas qu’une seule publication sur les réseaux sociaux a créé, à elle seule, une nouvelle tendance. Cela montre en revanche que le rebond était cohérent avec le même mécanisme macroéconomique qui avait entraîné la baisse précédente, mais en sens inverse.
L’incertitude restait élevée et les affirmations diplomatiques étaient contestées. La conclusion rétrospective la plus solide n’est donc pas « la paix a commencé ici », mais que le 23 mars a changé les probabilités attribuées par le marché à la durée de la guerre, au stress sur l’offre pétrolière et à la trajectoire future des taux.
La leçon derrière la bougie
Les marchés n’attendent pas qu’un récit politique devienne certain. Ils valorisent une distribution de résultats possibles. Un seul signal crédible peut donc déplacer plusieurs marchés à la fois s’il modifie la probabilité du scénario déjà intégré dans les prix.
Pour POLARIS, la bougie du 23 mars illustre pourquoi le contexte compte davantage que le titre pris isolément. La même guerre qui avait d’abord soutenu la demande de valeur refuge a ensuite pesé sur l’or via le pétrole et les anticipations de taux. Lorsque la trajectoire attendue de la guerre a changé, son mécanisme de transmission vers l’or a changé lui aussi.
Sources et éléments factuels
- World Gold Council — Weekly Markets Monitor: Testing gold’s resolve
- Federal Reserve — FOMC statement
- Reuters — Gold trims losses as Trump postpones strikes on Iran’s energy assets
- ABC News — Trump says US and Iran have major points of agreement
- Reuters — Gold up nearly 2% as uncertainty over Middle East war persists
Analyse rétrospective à vocation éducative. Elle décrit une revalorisation multi-marchés autour du 23 mars 2026, et non un signal de trading en direct ni l’affirmation qu’un seul titre explique toutes les bougies suivantes.