Le scénario évident ne racontait pas toute l’histoire
La guerre commence. Les investisseurs cherchent la sécurité. L’or monte. Cette séquence familière aide à comprendre l’ouverture du lundi 2 mars 2026, mais pas la suite. Sur le graphique, le bond apparaît au début d’une période bien plus difficile pour les détenteurs d’or.
Voici le premier épisode de notre série Derrière la Bougie. Chez POLARIS, nous partons d’une question concrète : lorsqu’un événement longtemps anticipé arrive enfin, quelle part de son effet est déjà dans les cours ? L’intérêt est dans l’enchaînement : la préparation, la première réaction, puis les forces qui prennent le relais.
Prenons du recul : la hausse a commencé bien avant le gap.
XAUUSD / JOURNALIER · D1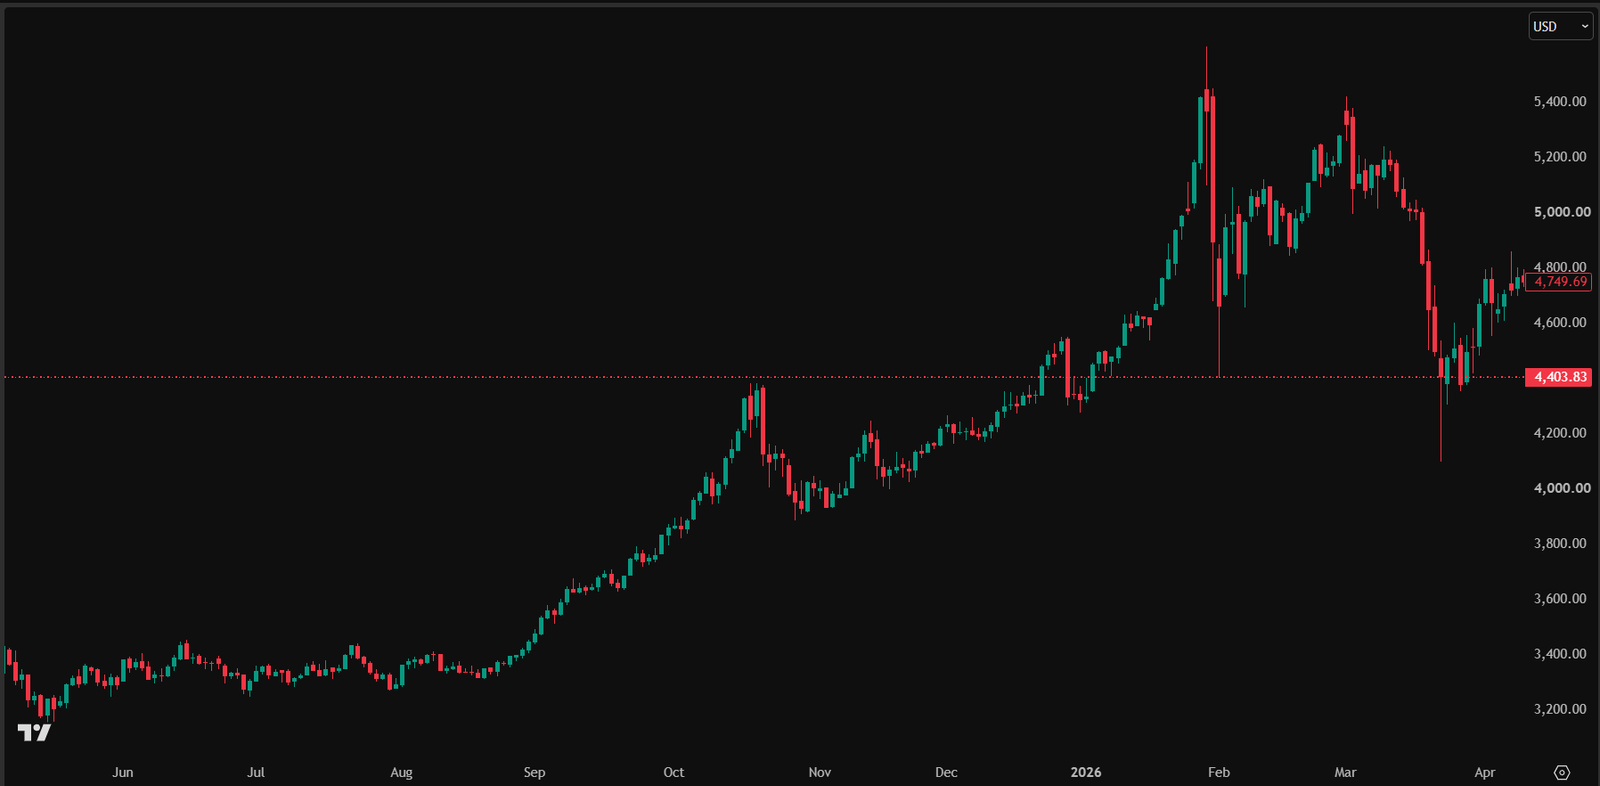
Graphique quotidien de l’or fourni par POLARIS. Le repère indique la séance du 2 mars. Le sommet de janvier est antérieur et plus élevé : il s’agit d’un tournant dans la reprise haussière, pas d’un nouveau record historique.
Ouvrir le graphique originalSur petit écran, faites défiler le graphique horizontalement. Ouvrez l’original pour tous les détails.
Avant le choc
L’or était déjà engagé dans une hausse. La demande de protection et des conditions monétaires plus souples faisaient partie du contexte.
Lundi · 2 mars
La première séance après les attaques du week-end ouvre sur un gap haussier. Une réaction immédiate, pas une promesse pour la suite.
Après l’ouverture
Le marché évolue ensuite à la baisse, avec des rebonds. Pétrole, attentes de taux et positions existantes exercent des pressions concurrentes.
Pixels des graphiques originaux conservés. Identification de la date : POLARIS. Les prix et limites de séance suivent le flux fourni ; les rapports externes peuvent utiliser une autre référence.
Avant lundi, l’or ne partait pas de zéro
Regardez le graphique quotidien avant de vous concentrer sur la séance repérée. L’or avait déjà beaucoup progressé. Les tensions attendues et la recherche de protection formaient un contexte plausible. Des conditions monétaires plus souples soutenaient aussi un métal sans rendement. En décembre 2025, la Fed avait abaissé sa fourchette à 3,50–3,75 %. [3]
La demande était visible avant le conflit : les ETF adossés à l’or ont attiré 5,3 milliards de dollars en février, neuvième mois consécutif d’entrées. [2] Cela confirme des achats préalables, sans prouver que la majorité des capitaux mondiaux allait vers l’or ou que tous les acheteurs anticipaient la guerre.
Le pétrole n’avait pas encore subi la perturbation qui a suivi. Ce décalage compte : l’or peut refléter l’inquiétude géopolitique avant que toutes ses conséquences énergétiques apparaissent. Les deux marchés ne réagissent pas nécessairement ensemble, ni à la même vitesse.
2 mars : une ouverture forte, aucune garantie
Les attaques américano-israéliennes ont commencé le samedi 28 février. Le lundi 2 mars était la première séance de la nouvelle semaine et l’or a ouvert sur un gap haussier. Le rapport du World Gold Council publié ce jour-là décrit la même réaction. [1] Date des attaques et date de séance désignent donc deux moments du même épisode.
Comme réaction immédiate au danger, ce bond était compréhensible. Mais un gap indique seulement où les échanges reprennent par rapport à la séance précédente. Il ne garantit pas que de nouveaux acheteurs absorberont durablement l’offre à ce niveau. Le sommet de janvier reste d’ailleurs supérieur à l’ouverture de mars sur la vue large : cette bougie n’est pas un nouveau record mondial.
De plus près : le bond à l’ouverture n’a pas tenu.
XAUUSD / 1 HEURE · H1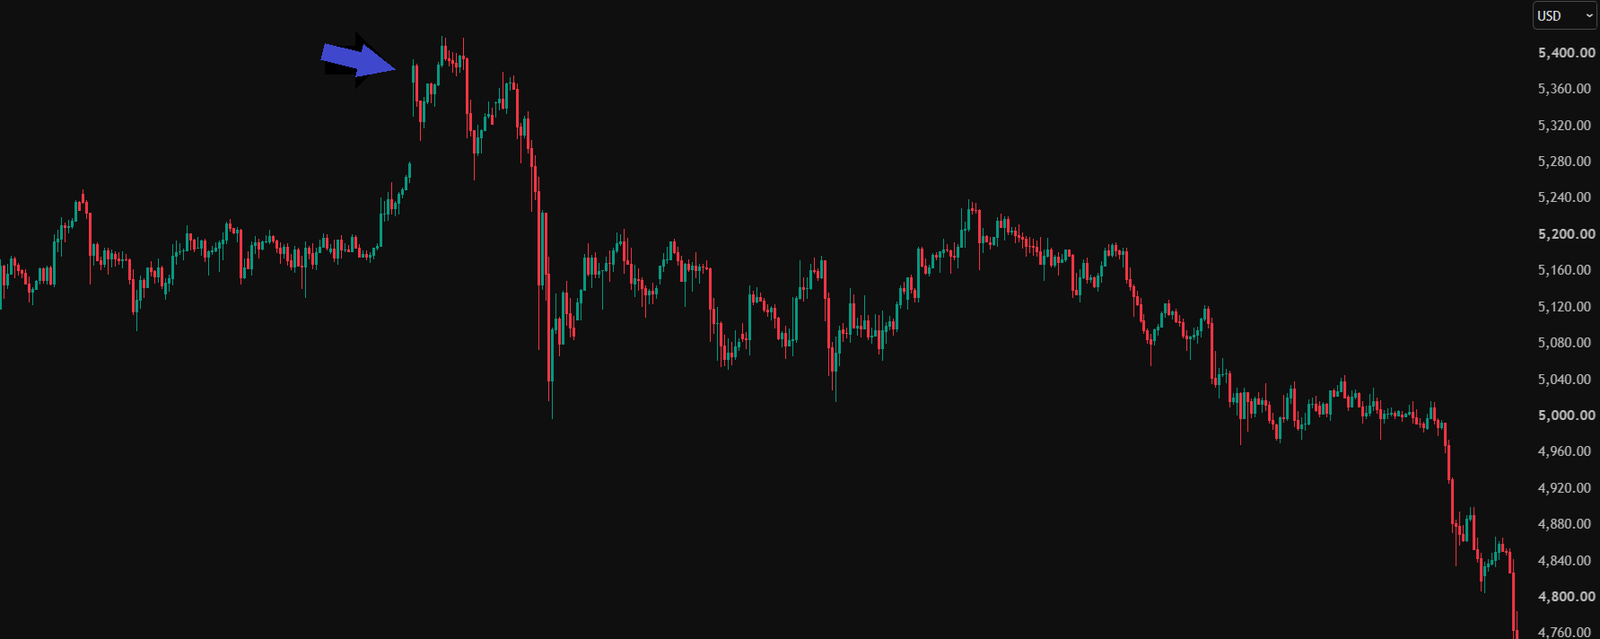
La vue horaire montre le bond du 2 mars à l’ouverture et les ventes qui ont suivi. La flèche bleue d’origine est conservée et la date figure à côté.
Ouvrir le graphique originalSur petit écran, faites défiler le graphique horizontalement. Ouvrez l’original pour tous les détails.
Comment la guerre pouvait-elle ensuite peser sur l’or ?
Notre lecture commence par le pétrole. Un choc énergétique peut renforcer la pression inflationniste. Si les investisseurs envisagent des taux élevés plus longtemps, l’or subit une concurrence : liquidités et obligations peuvent rester attractives. Le même conflit peut donc stimuler la demande de refuge tout en renforçant des forces contraires.
Il faut distinguer les attentes des décisions. Le 18 mars, la Fed a maintenu sa fourchette à 3,50–3,75 %, sans annoncer de hausse. [4] Le marché peut pourtant revoir la probabilité de futures baisses avant tout changement effectif de politique.
Les positions existantes constituent l’autre volet. Des acheteurs entrés plusieurs semaines plus tôt peuvent prendre leurs bénéfices. D’autres ont besoin de liquidités pour des pertes ou des appels de marge ailleurs et vendent un actif facile à négocier. La bougie enregistre les transactions, pas le motif de chaque vendeur. Les prises de bénéfices sont plausibles, mais la seule image ne les prouve pas.
Lire le retournement sans réécrire chaque bougie
La trajectoire suivante est globalement baissière, mais comporte des rebonds et des clôtures plus hautes entre les vagues de vente. Le détail rend cette nuance visible. Un tournant décrit une inflexion de la trajectoire générale ; il n’exige pas que chaque bougie clôture sous la précédente.
Les données ultérieures confirment le retournement : l’or perd environ 12 % en mars ; le World Gold Council souligne désendettement et tensions de liquidité. [5] Cela complète l’explication par le pétrole et les taux, sans réduire une évolution complexe à une cause unique.
Ce que nous en retenons chez POLARIS
La bonne question n’est pas seulement de savoir si une nouvelle paraît favorable à l’or. Nous examinons ce qui l’a précédée, si le premier bond attire des achats durables et quels autres marchés modifient la lecture. Une plus-value existante peut devenir une source de ventes quand la liquidité manque.
C’est pourquoi cette série rapproche le graphique original, une analyse datée et des sources identifiables. Nous pouvons réviser l’interprétation avec de nouveaux éléments tout en conservant l’événement comme point fixe. Notre objectif : rendre le comportement du marché plus lisible, y compris lorsqu’un récit convaincant et le prix commencent à diverger.
Sources et éléments factuels
- World Gold Council — Weekly Markets Monitor: Crisis hedge
- World Gold Council — Gold ETF flows: February 2026
- Federal Reserve — FOMC statement
- Federal Reserve — FOMC statement
- World Gold Council — Gold Market Commentary: Anatomy of a fall
Une lecture pédagogique rétrospective, ni un signal de trading émis à l’époque, ni une prévision du prochain conflit.