La operación evidente no era toda la historia
Comienza una guerra. Los inversores buscan seguridad. El oro sube. Esa secuencia conocida ayuda a explicar la apertura del lunes 2 de marzo de 2026, pero no lo que siguió. En el gráfico, el salto aparece cerca del inicio de una etapa mucho más difícil para quienes mantenían oro.
Esta es la primera entrega de Detrás de la Vela. En POLARIS planteamos una pregunta práctica: cuando por fin sucede un acontecimiento largamente esperado, ¿cuánto de su impacto está ya en el precio? La lección está en la secuencia: la preparación, la reacción inicial y las fuerzas que toman el relevo.
Primero, toma perspectiva: la subida empezó mucho antes del hueco.
XAUUSD / DIARIO · D1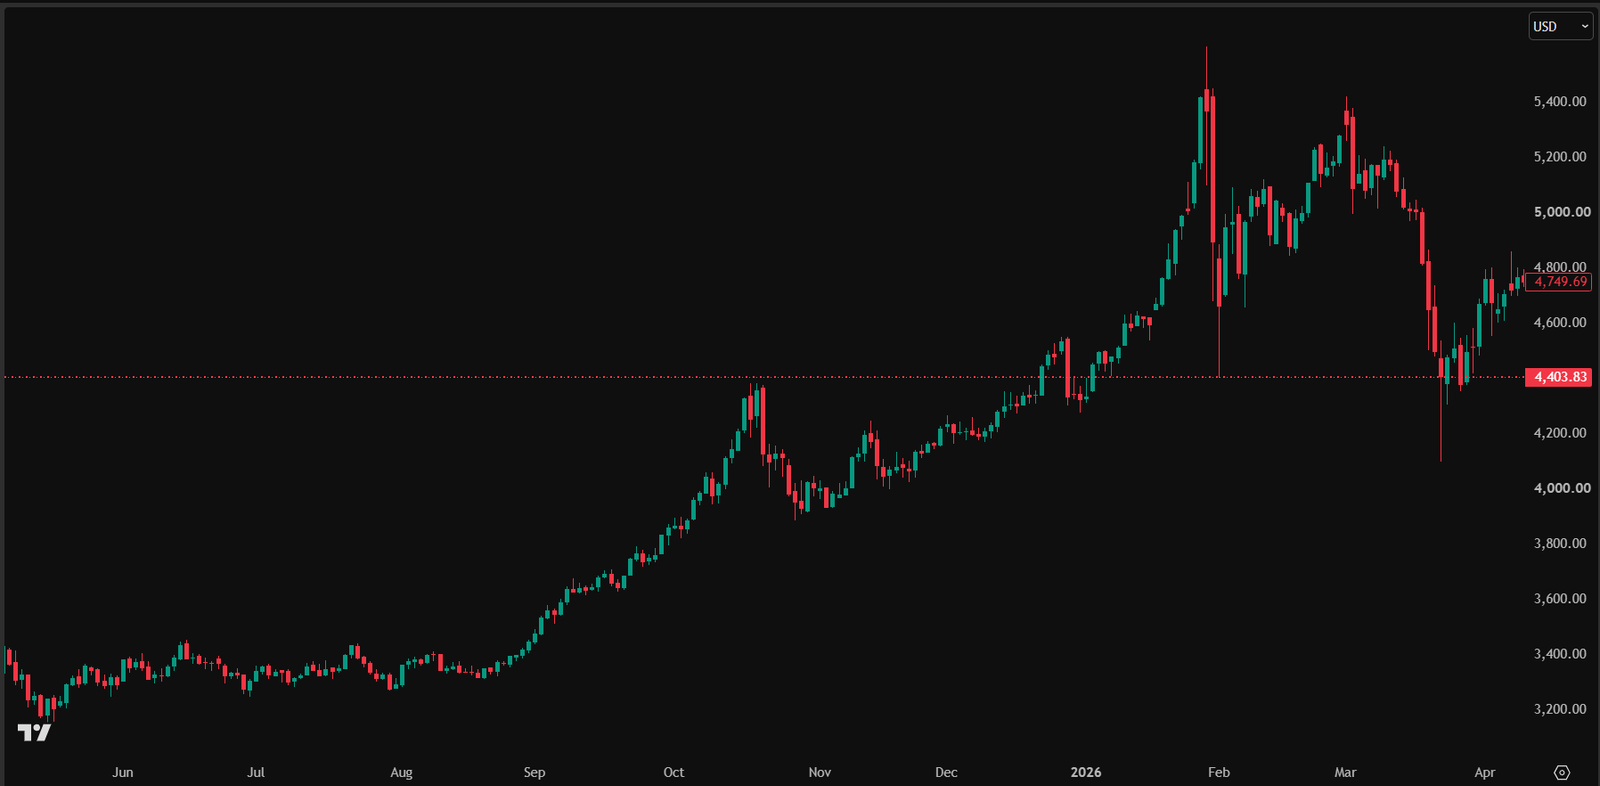
Gráfico diario del oro aportado por POLARIS. La marca señala la sesión del 2 de marzo. El máximo de enero es anterior y más alto: es un giro en el avance renovado, no un nuevo máximo histórico.
Abrir el gráfico originalEn una pantalla pequeña, desliza el gráfico horizontalmente. Abre el original para ver todos los detalles.
Antes del choque
El oro ya avanzaba. La demanda de protección y unas condiciones monetarias más flexibles formaban parte del contexto.
Lunes · 2 de marzo
La primera sesión tras los ataques del fin de semana abrió con un hueco alcista. Una reacción inmediata, no una promesa sobre el siguiente movimiento.
Después de la apertura
El mercado bajó después, con rebotes intermedios. Petróleo, expectativas de tipos y posiciones existentes ejercieron presiones contrapuestas.
Píxeles originales conservados. Identificación de la fecha: POLARIS. Los precios y límites de sesión siguen el proveedor del gráfico; otros informes pueden usar una referencia distinta.
Antes del lunes: el oro no partía de cero
Mira el gráfico diario antes de centrarte en la sesión señalada. El oro ya había recorrido un largo camino al alza. La expectativa de tensiones y la búsqueda de protección ofrecían un contexto plausible. Un entorno monetario más flexible también favorecía un metal que no paga intereses. En diciembre de 2025, la Fed recortó su rango al 3,50–3,75 %. [3]
La demanda era visible antes del conflicto: los ETF de oro recibieron 5.300 millones de dólares en febrero, su noveno mes consecutivo de entradas. [2] Esto respalda que ya llegaba dinero al oro, sin demostrar que allí se dirigía la mayoría del capital mundial ni que todos los compradores anticipaban una guerra.
El petróleo todavía no había vivido la disrupción posterior. Esa diferencia importa: el oro puede reflejar la inquietud geopolítica antes de que sus consecuencias energéticas se hagan plenamente visibles. Ambos mercados no tienen por qué reaccionar juntos ni a la misma velocidad.
2 de marzo: una apertura fuerte, no una garantía
Los ataques estadounidenses e israelíes comenzaron el sábado 28 de febrero. El lunes 2 de marzo fue la primera sesión de la nueva semana y el oro abrió con un hueco alcista. El informe del World Gold Council publicado ese día registra la misma reacción. [1] La fecha de los ataques y la de la sesión describen dos momentos del mismo episodio.
El salto resultaba comprensible como respuesta inmediata al peligro. Pero un hueco solo muestra dónde se reanudó la negociación respecto a la sesión anterior. No garantiza que nuevos compradores absorban la oferta a precios más altos. Además, el máximo de enero supera la apertura de marzo en el gráfico amplio: esta vela no fue un nuevo récord histórico mundial.
Más de cerca: el salto de apertura no se sostuvo.
XAUUSD / 1 HORA · H1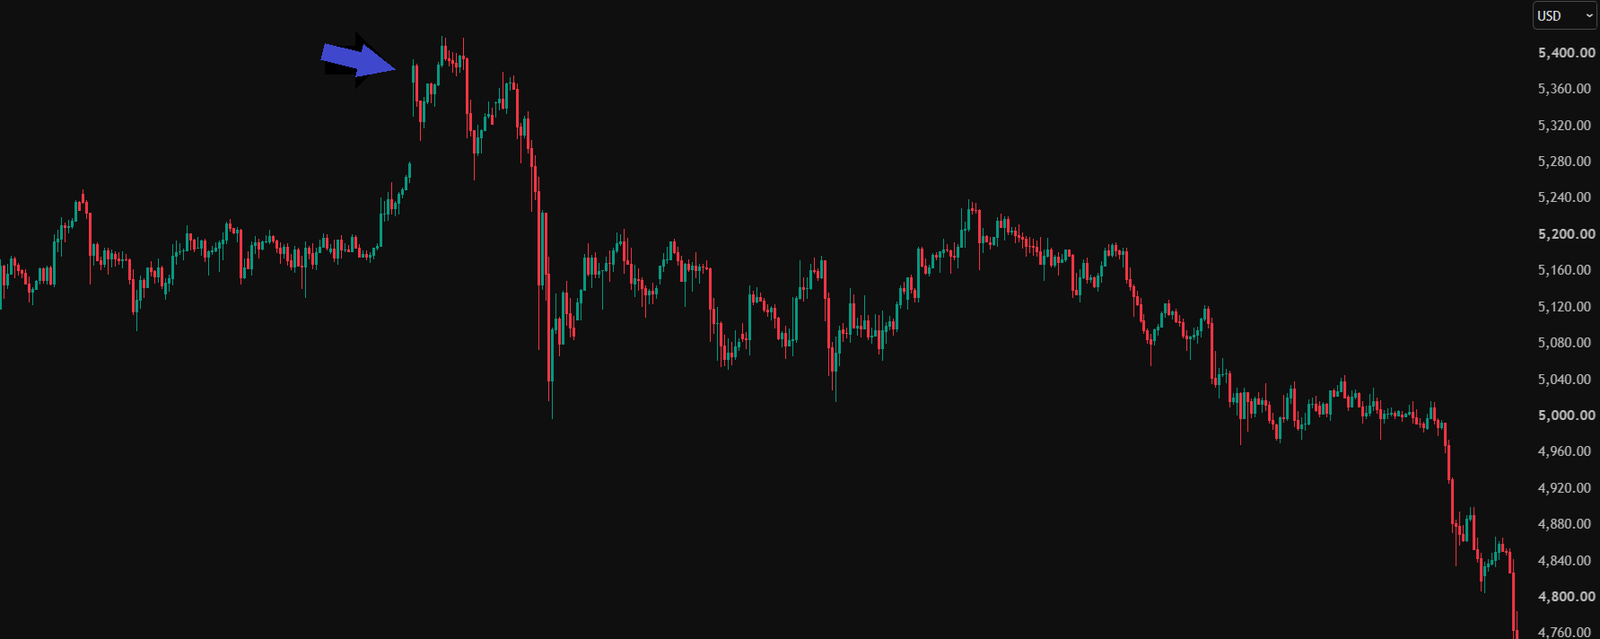
La vista de una hora permite seguir el salto del 2 de marzo y las ventas posteriores. Conserva la flecha azul original y muestra la fecha junto a ella.
Abrir el gráfico originalEn una pantalla pequeña, desliza el gráfico horizontalmente. Abre el original para ver todos los detalles.
¿Por qué podía la guerra terminar presionando al oro?
Nuestra interpretación empieza por el petróleo. Un choque que encarece la energía puede aumentar la presión inflacionaria. Si los inversores prevén tipos altos durante más tiempo, el oro encuentra competencia: el efectivo y los bonos pueden seguir siendo atractivos. Así, el mismo conflicto puede impulsar la demanda de refugio y reforzar fuerzas contrarias.
Las expectativas deben distinguirse de las decisiones efectivas. El 18 de marzo, la Fed mantuvo el rango en el 3,50–3,75 %; no anunció una subida. [4] Aun así, el mercado puede revisar la probabilidad de futuros recortes antes de un cambio real de política.
Las posiciones acumuladas son la otra parte. Quienes compraron semanas antes pueden recoger beneficios. Otros necesitan efectivo para cubrir pérdidas o exigencias de margen y venden un activo fácil de negociar. Una vela registra las operaciones, no el motivo de cada vendedor. La toma de beneficios es plausible, pero no se demuestra solo con la imagen.
Leer el giro sin reescribir cada vela
La trayectoria posterior es bajista en conjunto, pero incluye rebotes y cierres más altos entre las oleadas de ventas. El detalle ayuda a apreciar esa diferencia. Un punto de inflexión describe un cambio en el recorrido general; no exige que cada vela cierre por debajo de la anterior.
Los datos posteriores respaldan el giro: el oro cayó alrededor del 12 % en marzo; el World Gold Council destacó desapalancamiento y presión de liquidez. [5] Esto añade una capa a la explicación del petróleo y los tipos, sin reducir un movimiento complejo a una sola causa.
Qué nos llevamos de este episodio en POLARIS
La pregunta útil no es únicamente si un titular parece favorable para el oro. Observamos qué ocurrió antes, si el salto inicial atrae compras sostenidas y qué otros mercados cambian la interpretación. Las ganancias acumuladas pueden convertirse en ventas cuando hace falta liquidez.
Por eso la serie reúne el gráfico original, una explicación fechada y fuentes identificables. La interpretación puede revisarse con nuevas pruebas, conservando el acontecimiento como referencia. Buscamos una lectura más clara del comportamiento del mercado, también cuando una historia convincente y el precio empiezan a separarse.
Fuentes y evidencias
- World Gold Council — Weekly Markets Monitor: Crisis hedge
- World Gold Council — Gold ETF flows: February 2026
- Federal Reserve — FOMC statement
- Federal Reserve — FOMC statement
- World Gold Council — Gold Market Commentary: Anatomy of a fall
Una lectura educativa de un episodio pasado, no una señal emitida entonces ni un pronóstico del próximo conflicto.