Le choc de guerre a changé le contexte, pas le verdict
Après les premiers titres de guerre du 2 mars, l’or avait une raison évidente de monter. Les publications du World Gold Council de cette semaine décrivaient une réaction classique de couverture de crise : pétrole plus élevé, risque géopolitique accru et forte hausse initiale de l’or. [1]
Mais cette hausse a aussi modifié le cadre macroéconomique. Une énergie plus chère augmentait le risque d’une inflation persistante alors que le marché digérait encore la baisse de taux de la Fed de décembre 2025 à 3,50–3,75 %. [2] À partir de là, l’or ne se traitait plus uniquement sur la géopolitique.
Commencez par la structure d’ensemble. Le 18 mars a cassé une tendance qui avait survécu au premier choc de guerre.
XAUUSD / JOUR · D1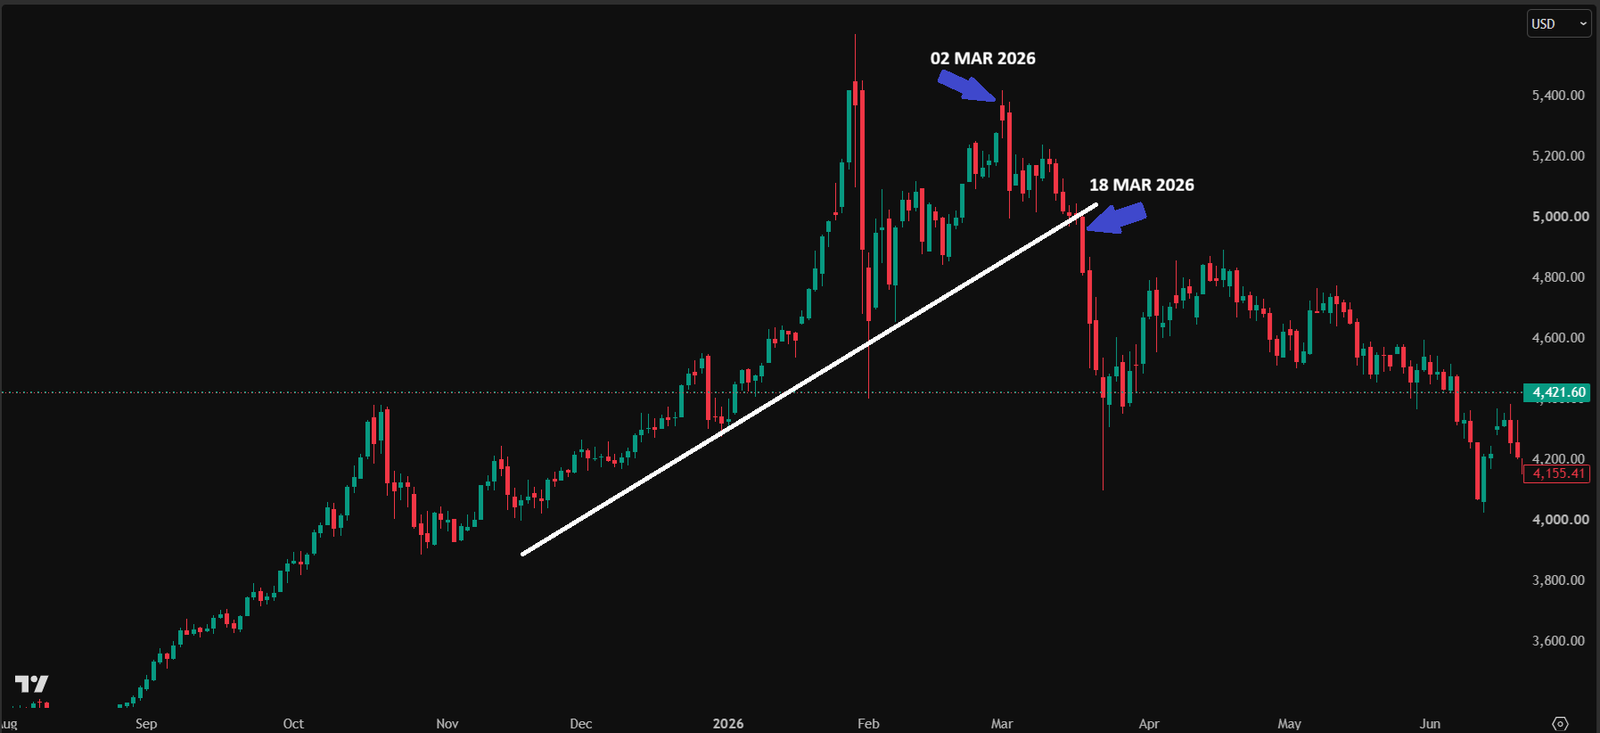
Graphique journalier fourni par POLARIS. La ligne de tendance blanche met en évidence l’avance qui est restée intacte jusqu’à la mi-mars. Le repère du 18 mars marque la séance du FOMC qui a commencé à défaire cette structure.
Ouvrir le graphique originalSur petit écran, faites défiler le graphique horizontalement. Ouvrez l’original pour tous les détails.
Les pixels du graphique original sont conservés. Les annotations visibles dans les images ont été fournies par POLARIS ; le thème n’ajoute que la mise en page, les légendes et les textes d’accessibilité.
Deux semaines d’hésitation : le marché pensait à voix haute
Le graphique H4 capture la phase suivante. Pendant environ deux semaines, l’or a cessé de se comporter comme un simple trade refuge à sens unique. Le range bleu se lit mieux comme un marché coincé entre deux récits concurrents.
Le premier récit restait favorable à l’or : la guerre, l’incertitude et le réflexe d’acheter une protection. Le second jouait contre lui : pétrole plus haut, pression inflationniste plus ferme et risque que la Réserve fédérale adopte un ton moins à l’aise avec l’assouplissement. Cette consolidation n’était pas aléatoire ; c’était de l’hésitation.
Ce que le marché attendait vraiment
À la mi-mars, la question principale n’était plus de savoir si la guerre comptait. La vraie question était de savoir dans quelle mesure cette guerre allait se transmettre à la politique monétaire. Si l’impulsion inflationniste venue de l’énergie se révélait sérieuse, le coût d’opportunité de détenir de l’or pouvait remonter via un dollar plus ferme, des rendements du Trésor plus élevés et moins de confiance dans des baisses de taux proches.
C’est pour cela que le graphique journalier et le gros plan H4 vont ensemble. La vue journalière montre une tendance encore vivante après le premier choc. La vue H4 montre que le marché attendait un événement extérieur pour décider si cette tendance pouvait survivre.
De l’incertitude à la décision : deux semaines d’hésitation avant le FOMC.
XAUUSD / 4 HEURES · H4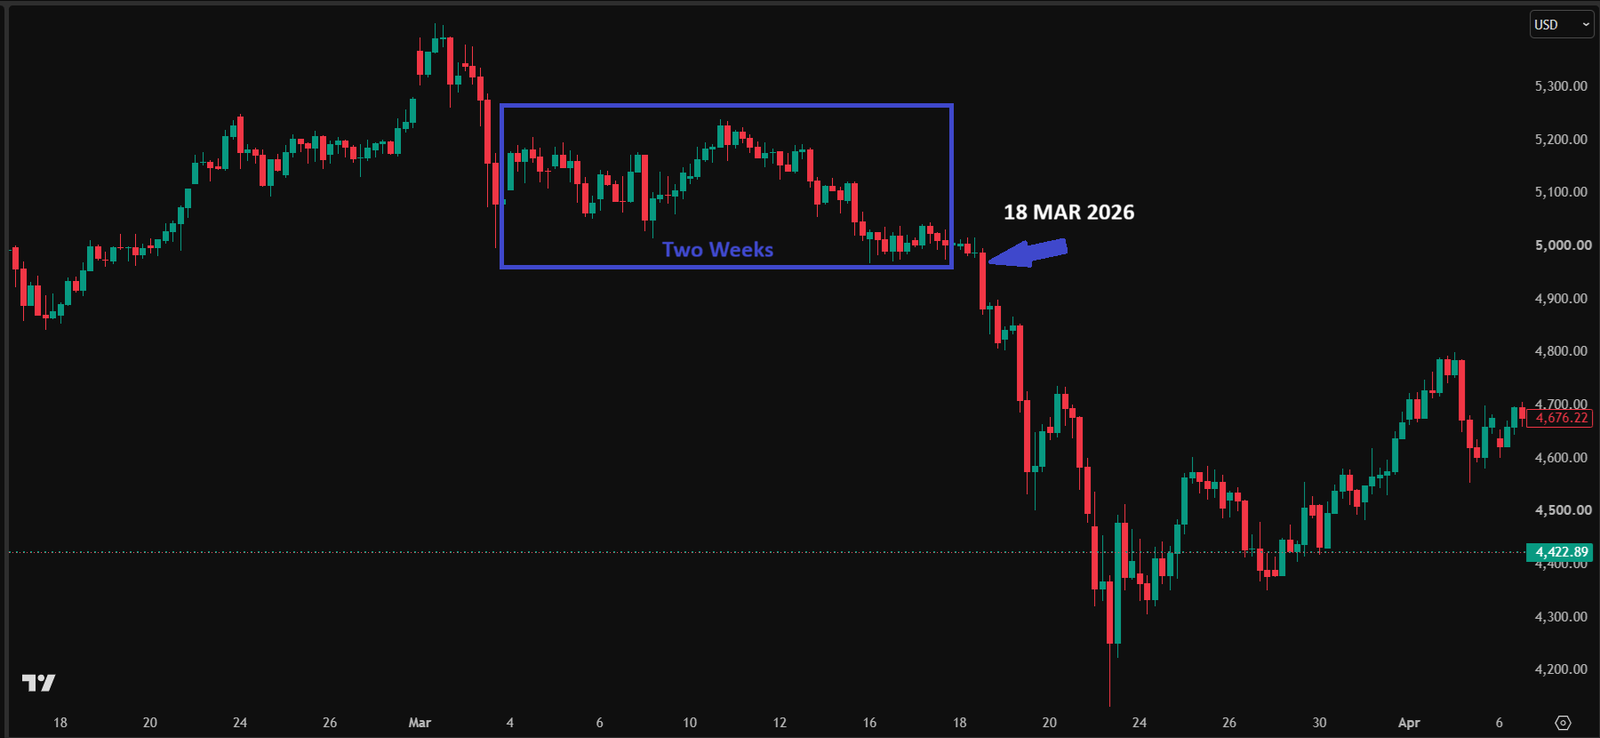
Le graphique en quatre heures montre la consolidation qui a suivi le premier choc de guerre. Le rectangle bleu marque environ deux semaines d’hésitation avant la cassure baissière du 18 mars.
Ouvrir le graphique originalSur petit écran, faites défiler le graphique horizontalement. Ouvrez l’original pour tous les détails.
Les pixels du graphique original sont conservés. Les annotations visibles dans les images ont été fournies par POLARIS ; le thème n’ajoute que la mise en page, les légendes et les textes d’accessibilité.
18 mars : pas de hausse, mais une réinitialisation des attentes
Le 18 mars 2026, le FOMC a laissé la fourchette cible inchangée à 3,50–3,75 %, a noté que l’inflation restait quelque peu élevée et a indiqué que les implications des développements au Moyen-Orient pour l’économie américaine demeuraient incertaines. [3]
Cela a suffi. Le communiqué n’a pas apporté de hausse de taux immédiate, mais il n’a pas non plus validé une trajectoire d’assouplissement confortable. En langage de marché, la réunion a fait passer l’attention de « la Fed pourrait rester accommodante » à « la Fed pourrait devoir rester restrictive plus longtemps ». Cette formule est ici une interprétation, non une citation littérale de la Fed.
Autrement dit, le 18 mars a compté moins par ce que la Fed a fait ce jour-là que par ce que le marché a commencé à anticiper ensuite.
Pourquoi l’or a continué de baisser après cette bougie
L’or est très sensible aux attentes, et pas seulement au niveau actuel des taux. Une fois que le marché a revalorisé la trajectoire probable de la politique monétaire, le métal a dû rivaliser avec des rendements plus élevés, un dollar plus ferme et un récit de taux moins favorable. La ligne de tendance blanche du graphique journalier aide à comprendre pourquoi cette séance a compté : elle a marqué le début d’un désassemblage structurel plus large, et pas seulement une bougie rouge isolée.
Le commentaire ultérieur du World Gold Council sur mars appuie cette lecture plus large. Il attribue une grande partie de la faiblesse du mois au momentum et au positionnement, avec une contribution également du dollar américain et des rendements. [4] Cela ne réduit pas le rôle du FOMC ; cela place la bougie dans un processus de revalorisation plus vaste.
La leçon derrière la bougie
C’est pour cela que les gros titres et la direction du marché se séparent si souvent. Une banque centrale peut laisser ses taux inchangés et malgré tout modifier le trade en changeant les attentes. De la même façon, un choc géopolitique peut d’abord soutenir l’or puis l’affaiblir si ses conséquences de politique monétaire deviennent plus importantes que la peur initiale.
Pour POLARIS, la valeur d’un graphique comme celui-ci ne réside pas dans l’affirmation certaine d’une cause unique. Elle réside dans l’identification du moment où le marché a cessé de payer pour un récit et a commencé à en intégrer un autre.
Sources et éléments factuels
- World Gold Council — Weekly Markets Monitor: Crisis hedge
- Federal Reserve — FOMC statement
- Federal Reserve — FOMC statement
- World Gold Council — Gold Market Commentary: Anatomy of a fall
Analyse rétrospective à visée pédagogique, et non signal de trading en direct ni affirmation qu’un seul facteur explique chaque bougie.