El shock de guerra cambió el contexto, no el veredicto
Tras los primeros titulares de guerra del 2 de marzo, el oro tenía una razón evidente para subir. Los informes del World Gold Council de esa semana describieron una respuesta clásica de cobertura de crisis: petróleo más alto, mayor riesgo geopolítico y un fuerte repunte inicial del oro. [1]
Pero ese rally también cambió el telón macro. Una energía más cara elevó el riesgo de que la inflación siguiera siendo persistente justo cuando el mercado aún estaba asimilando el recorte de la Fed de diciembre de 2025 a 3,50–3,75 %. [2] Desde ese momento, el oro ya no cotizaba solo por geopolítica.
Empiece por la estructura mayor. El 18 de marzo rompió una tendencia que había sobrevivido al primer shock de guerra.
XAUUSD / DÍA · D1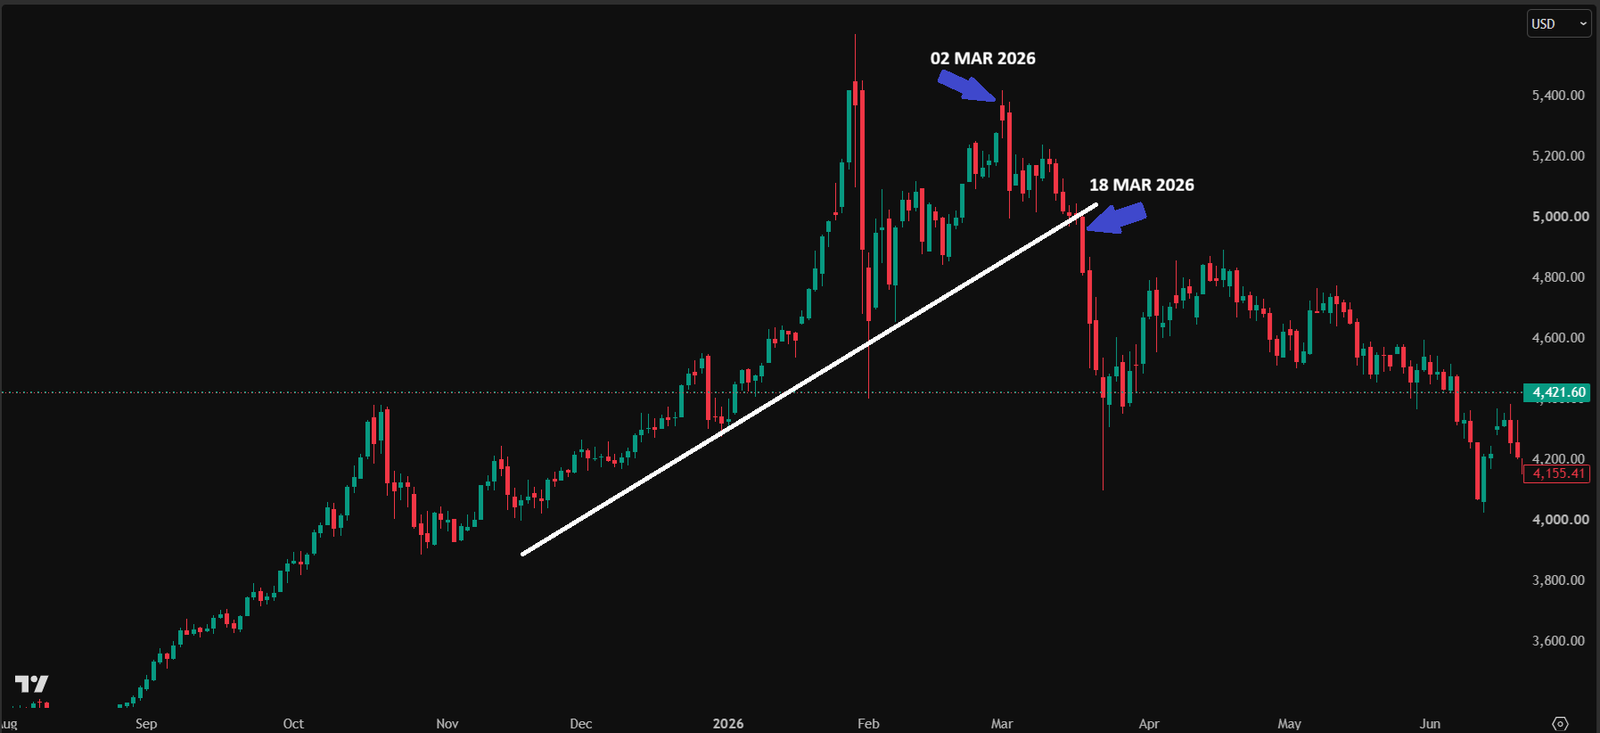
Gráfico diario suministrado por POLARIS. La línea de tendencia blanca destaca el avance que seguía intacto hasta mediados de marzo. La etiqueta del 18 de marzo marca la sesión del FOMC que empezó a deshacer esa estructura.
Abrir el gráfico originalEn una pantalla pequeña, desliza el gráfico horizontalmente. Abre el original para ver todos los detalles.
Se conservan los píxeles originales del gráfico. Las anotaciones dentro de las imágenes fueron aportadas por POLARIS; el tema solo añade maquetación, pies de figura y textos de accesibilidad.
Dos semanas de vacilación: el mercado pensaba en voz alta
El gráfico H4 captura la siguiente fase. Durante aproximadamente dos semanas, el oro dejó de comportarse como un trade refugio limpio y de una sola dirección. El rango azul se entiende mejor como un mercado atrapado entre dos relatos en competencia.
Un relato seguía favoreciendo al oro: guerra, incertidumbre y el instinto de poseer protección. El otro jugaba en su contra: petróleo más alto, presión inflacionaria más firme y el riesgo de que la Reserva Federal sonara menos cómoda con una relajación monetaria. La consolidación no fue aleatoria. Fue vacilación.
Lo que el mercado realmente estaba esperando
A mediados de marzo, la pregunta principal ya no era si la guerra importaba. La pregunta era cuánto podía trasladarse esa guerra a la política monetaria. Si el impulso inflacionario procedente de la energía resultaba serio, el coste de oportunidad de mantener oro podía aumentar mediante un dólar más fuerte, mayores rendimientos del Tesoro y menos confianza en recortes de tipos cercanos.
Por eso el gráfico diario y el acercamiento H4 pertenecen a la misma historia. La vista diaria muestra una tendencia aún viva después del shock inicial. La vista H4 muestra que el mercado estaba esperando un evento externo para decidir si esa tendencia podía sobrevivir.
De la incertidumbre a la resolución: dos semanas de vacilación antes del FOMC.
XAUUSD / 4 HORAS · H4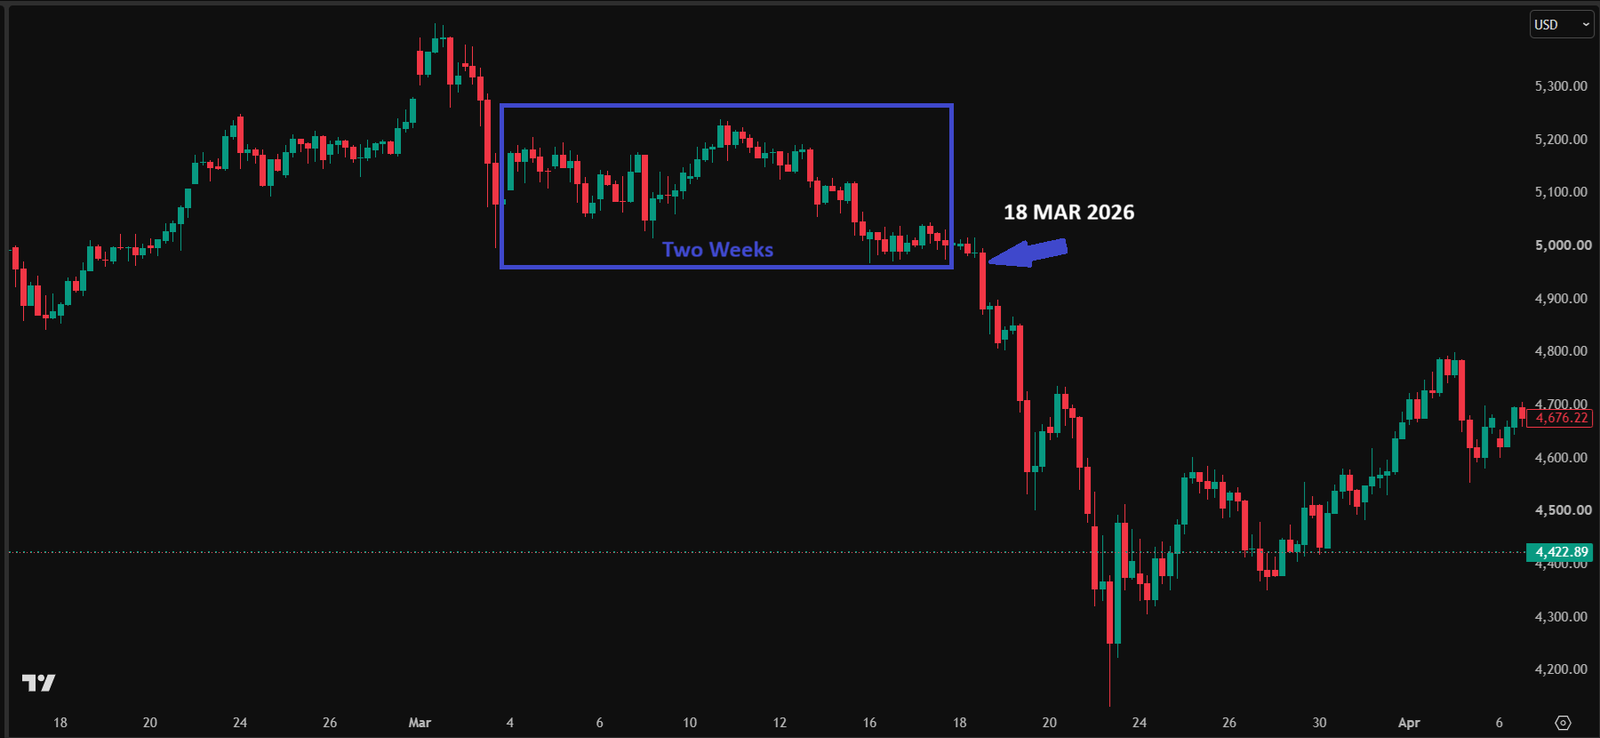
El gráfico de cuatro horas muestra la consolidación que siguió al primer shock de guerra. El recuadro azul marca aproximadamente dos semanas de vacilación antes de la ruptura bajista del 18 de marzo.
Abrir el gráfico originalEn una pantalla pequeña, desliza el gráfico horizontalmente. Abre el original para ver todos los detalles.
Se conservan los píxeles originales del gráfico. Las anotaciones dentro de las imágenes fueron aportadas por POLARIS; el tema solo añade maquetación, pies de figura y textos de accesibilidad.
18 de marzo: sin subida, pero con un reinicio de expectativas
El 18 de marzo de 2026, el FOMC dejó sin cambios el rango objetivo en 3,50–3,75 %, señaló que la inflación seguía algo elevada y dijo que las implicaciones de los acontecimientos en Oriente Medio para la economía estadounidense eran inciertas. [3]
Eso fue suficiente. El comunicado no ofreció una subida inmediata, pero tampoco validó una senda cómoda de relajación. En términos de mercado, la reunión desplazó la atención de “la Fed podría seguir flexible” a “la Fed quizá tenga que permanecer más restrictiva durante más tiempo”. Esa frase se usa aquí como interpretación, no como fórmula textual de la Fed.
En otras palabras, el 18 de marzo importó menos por lo que hizo la Fed ese día y más por lo que el mercado empezó a esperar después.
Por qué el oro siguió cayendo después de esa vela
El oro es muy sensible a las expectativas, no solo a la configuración actual. Una vez que el mercado revalorizó la trayectoria probable de la política monetaria, el metal tuvo que competir con rendimientos más altos, un dólar más firme y una narrativa de tipos menos favorable. La línea de tendencia blanca del gráfico diario ayuda a ver por qué esa sesión importó: marcó el inicio de un desmontaje estructural más amplio, no simplemente una vela roja aislada.
Una revisión posterior del World Gold Council respalda esa lectura más amplia. Su comentario de marzo atribuyó buena parte de la debilidad del mes al momentum y al posicionamiento, con la contribución adicional del dólar estadounidense y los rendimientos. [4] Eso no reduce el papel del FOMC; sitúa la vela dentro de un proceso de repricing más amplio.
La lección detrás de la vela
Por eso los titulares y la dirección del mercado suelen separarse. Un banco central puede mantener los tipos estables y aun así cambiar el trade al cambiar las expectativas. Del mismo modo, un shock geopolítico puede apoyar primero al oro y debilitarlo después si sus consecuencias para la política monetaria se vuelven más importantes que el miedo inicial.
Para POLARIS, el valor de un gráfico como este no está en nombrar una única causa con certeza. Está en identificar el momento en que el mercado dejó de pagar por una narrativa y empezó a descontar otra.
Fuentes y evidencias
- World Gold Council — Weekly Markets Monitor: Crisis hedge
- Federal Reserve — FOMC statement
- Federal Reserve — FOMC statement
- World Gold Council — Gold Market Commentary: Anatomy of a fall
Análisis retrospectivo con fines educativos, no una señal de trading en vivo ni la afirmación de que un solo factor explica cada vela.