De oorlogsschok veranderde de achtergrond, niet het eindoordeel
Na de eerste oorlogskoppen op 2 maart had goud een duidelijke reden om te stijgen. Rapportage van de World Gold Council uit die week beschreef een klassieke crisishedge-reactie: hogere olie, meer geopolitiek risico en een scherpe vroege stijging van goud. [1]
Maar die rally veranderde ook het macrodecor. Duurdere energie verhoogde het risico dat de inflatie hardnekkig zou blijven, net terwijl de markt de renteverlaging van de Fed in december 2025 naar 3,50–3,75% nog verwerkte. [2] Vanaf dat moment handelde goud niet langer op geopolitiek alleen.
Begin bij de grotere structuur. 18 maart brak een trend die de eerste oorlogsschok had overleefd.
XAUUSD / DAG · D1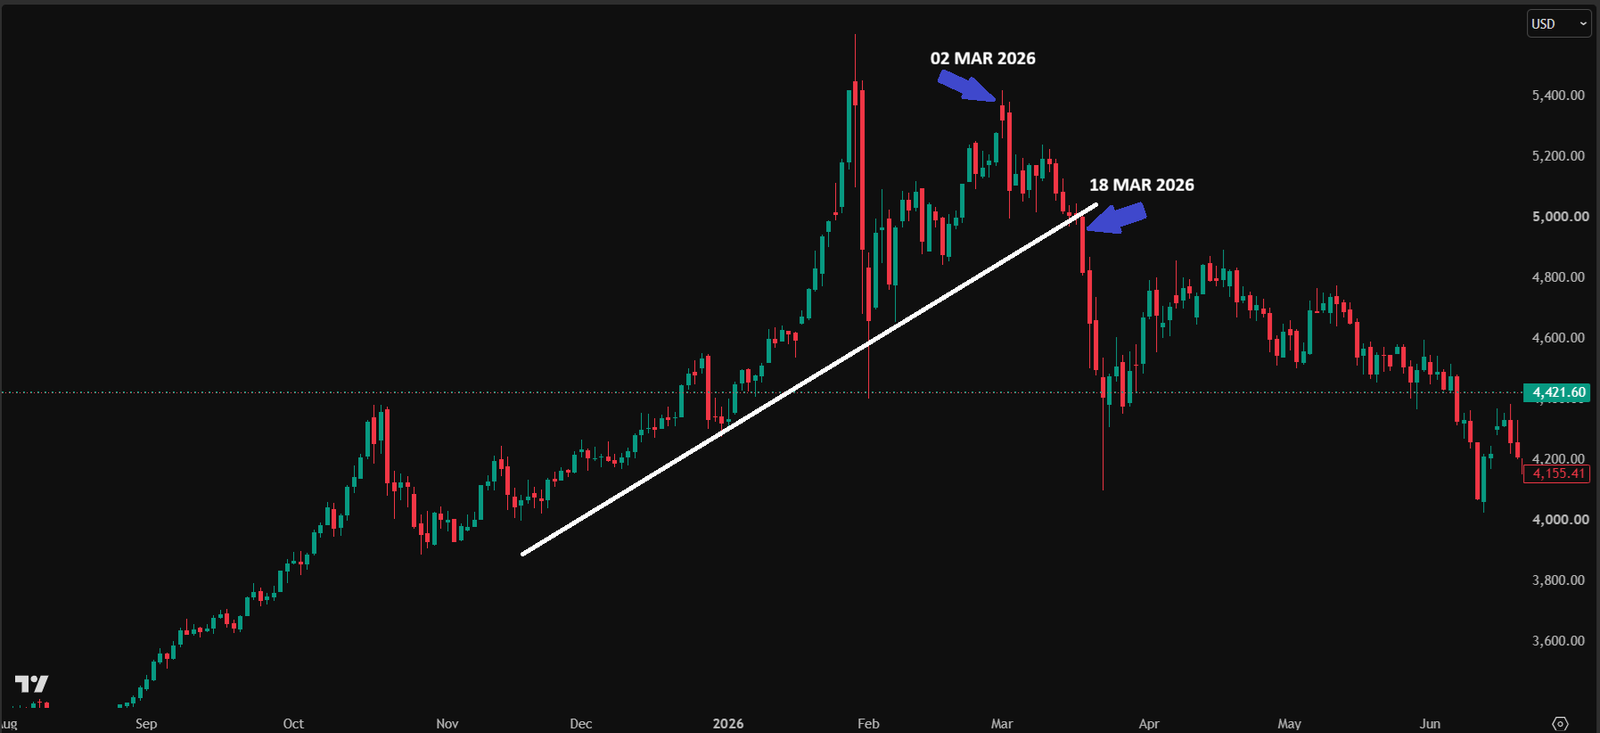
Daggrafiek aangeleverd door POLARIS. De witte trendlijn markeert de opmars die tot midden maart intact bleef. Het label van 18 maart duidt de FOMC-sessie aan die die structuur begon af te wikkelen.
Open de originele grafiekVeeg op een klein scherm horizontaal door de grafiek. Open het origineel voor alle details.
De originele grafiekpixels blijven behouden. De annotaties in de beelden zijn door POLARIS aangeleverd; het thema voegt alleen omkadering, bijschriften en toegankelijkheidstekst toe.
Twee weken aarzeling: de markt dacht hardop
De H4-grafiek vangt de volgende fase. Ongeveer twee weken lang gedroeg goud zich niet meer als een zuivere, eenrichtings-safe-haventrade. De blauwe range lees je het best als een markt die tussen twee verhalen vastzat.
Het eerste verhaal bleef goud steunen: oorlog, onzekerheid en de reflex om bescherming te bezitten. Het tweede werkte ertegen: hogere olie, stevigere inflatiedruk en het risico dat de Federal Reserve minder comfortabel over versoepeling zou klinken. De consolidatie was niet willekeurig. Ze was aarzeling.
Waar de markt echt op wachtte
Tegen midden maart was de hoofdvraag niet meer of de oorlog belangrijk was. De vraag was hoeveel van die oorlog in het beleid zou terechtkomen. Als de inflatie-impuls vanuit energie serieus bleek, kon de opportuniteitskost van goud oplopen via een sterkere dollar, hogere Treasury-rentes en minder vertrouwen in snelle renteverlagingen.
Daarom horen de daggrafiek en de H4-close-up bij elkaar. De daggrafiek toont een trend die na de eerste schok nog leefde. De H4 laat zien dat de markt op een extern evenement wachtte om te beslissen of die trend kon overleven.
Van onzekerheid naar beslissing: twee weken aarzeling vóór de FOMC.
XAUUSD / 4 UUR · H4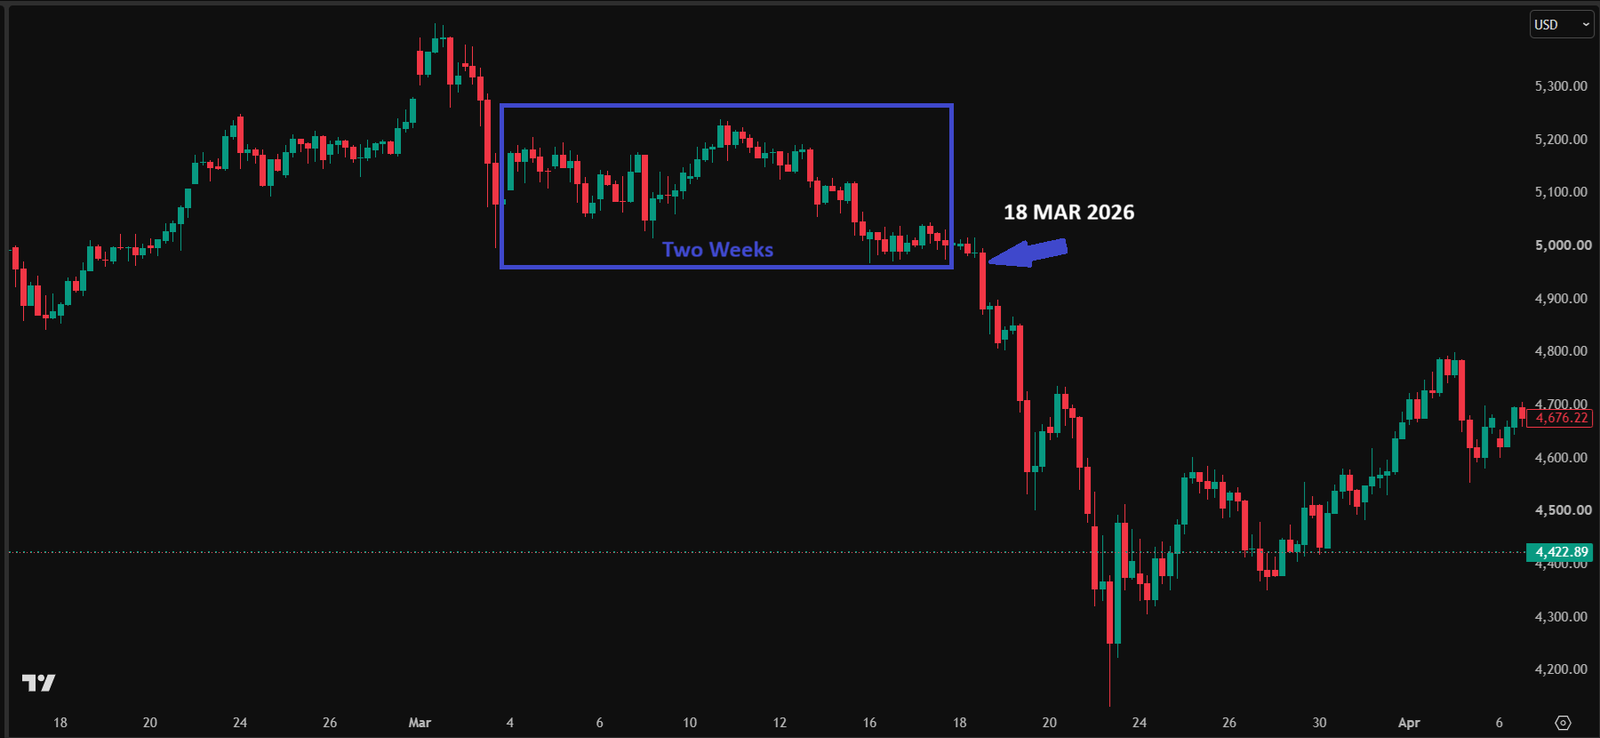
De vieruursgrafiek toont de consolidatie na de eerste oorlogsschok. De blauwe box markeert ongeveer twee weken aarzeling vóór de neerwaartse breuk van 18 maart.
Open de originele grafiekVeeg op een klein scherm horizontaal door de grafiek. Open het origineel voor alle details.
De originele grafiekpixels blijven behouden. De annotaties in de beelden zijn door POLARIS aangeleverd; het thema voegt alleen omkadering, bijschriften en toegankelijkheidstekst toe.
18 maart: geen verhoging, wel een reset van verwachtingen
Op 18 maart 2026 liet het FOMC de doelrente ongewijzigd op 3,50–3,75%, merkte het op dat de inflatie nog enigszins verhoogd bleef en dat de gevolgen van de ontwikkelingen in het Midden-Oosten voor de Amerikaanse economie onzeker waren. [3]
Dat was genoeg. Het statement bracht geen onmiddellijke renteverhoging, maar bevestigde evenmin een comfortabele versoepelingsroute. In markttaal verschoof de aandacht van “de Fed kan soepel blijven” naar “de Fed moet misschien langer krap blijven”. Die formulering is hier een interpretatie, geen letterlijke Fed-frase.
Met andere woorden: 18 maart was minder belangrijk vanwege wat de Fed die dag deed dan vanwege wat de markt daarna begon te verwachten.
Waarom goud na die candle bleef dalen
Goud reageert sterk op verwachtingen, niet alleen op de actuele beleidsstand. Zodra de markt het waarschijnlijke pad van het beleid herprijsde, moest het metaal concurreren met hogere rendementen, een sterkere dollar en een minder vriendelijk renteverhaal. De witte trendlijn in de daggrafiek helpt te tonen waarom die sessie belangrijk was: het was het begin van een bredere structurele afwikkeling, niet zomaar één geïsoleerde rode candle.
Een latere terugblik van de World Gold Council ondersteunt die bredere lezing. Hun maartcommentaar schreef een groot deel van de zwakte toe aan momentum en positionering, terwijl ook de Amerikaanse dollar en rendementen bijdroegen. [4] Dat verkleint de rol van de FOMC niet; het plaatst de candle in een groter herprijzingsproces.
De les achter de candle
Daarom lopen krantenkoppen en marktrichting zo vaak uiteen. Een centrale bank kan de rente onveranderd laten en toch de trade veranderen door de verwachtingen te veranderen. Evenzo kan een geopolitieke schok goud eerst steunen en later verzwakken als de beleidsgevolgen belangrijker worden dan de eerste angst.
Voor POLARIS ligt de waarde van zo’n grafiek niet in het met zekerheid aanwijzen van één oorzaak. Ze ligt in het herkennen van het moment waarop de markt ophield voor het ene verhaal te betalen en een ander begon in te prijzen.
Bronnen en onderbouwing
- World Gold Council — Weekly Markets Monitor: Crisis hedge
- Federal Reserve — FOMC statement
- Federal Reserve — FOMC statement
- World Gold Council — Gold Market Commentary: Anatomy of a fall
Een educatieve terugblik, geen live handelsoproep en geen claim dat één factor elke candle verklaart.