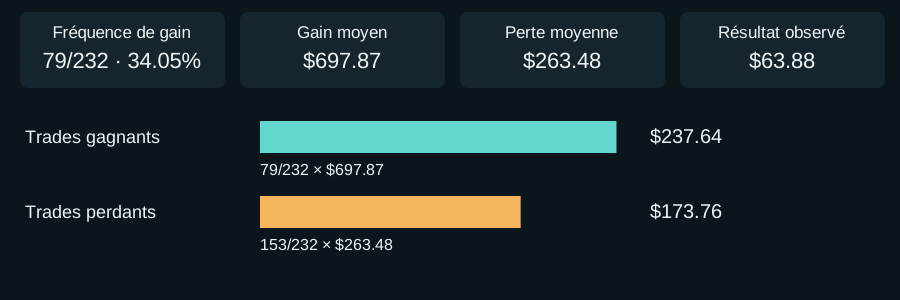
Un faible taux de réussite n’empêche pas un système de trading d’être rentable. Il indique seulement que les opérations gagnantes sont moins fréquentes. La rentabilité dépend de la valeur moyenne des gains par rapport au coût moyen des pertes.
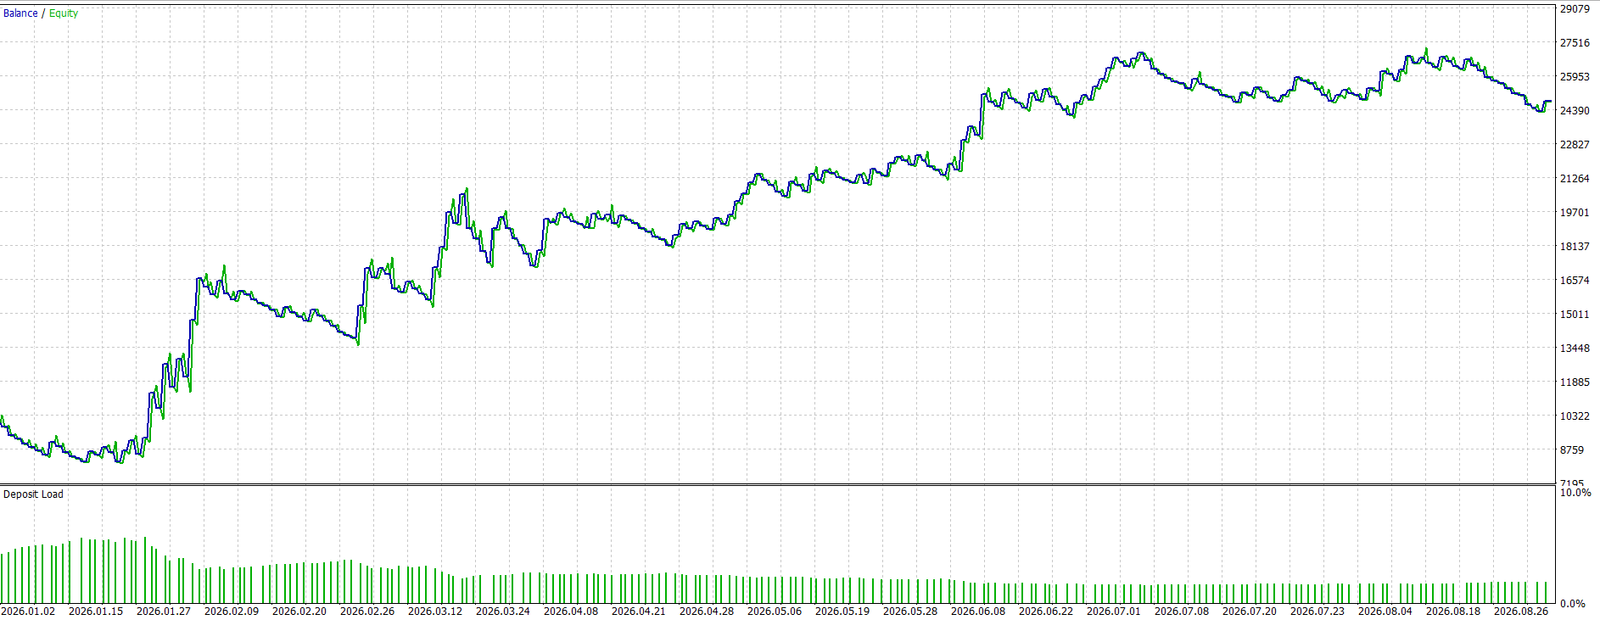
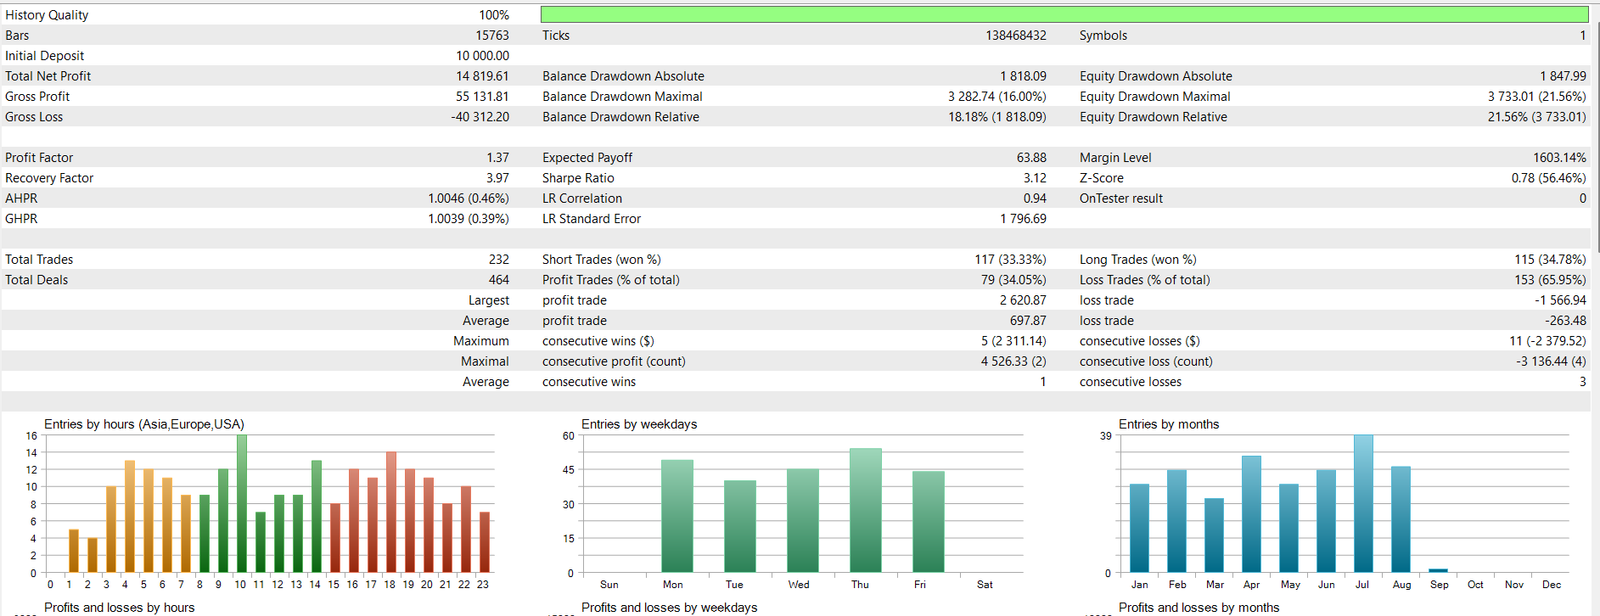
Ce backtest MetaTrader 5 documenté rend cette distinction visible. De janvier à août 2026, le robot utilisé comme exemple a clôturé 232 opérations. Seules 79 étaient gagnantes, soit un taux de réussite de 34,05 %. Pourtant, un dépôt initial de 10 000 USD a produit un bénéfice net de 14 819,61 USD, soit +148,20 %.
Ce résultat ne prouve ni la robustesse ni la sécurité du robot, et ne signifie pas que le rendement peut se répéter. Il démontre un point mathématique plus limité : un système peut perdre plus souvent qu’il ne gagne tout en conservant une espérance positive.
Le taux de réussite mesure la fréquence, pas la rentabilité
Le taux de réussite répond à une seule question : à quelle fréquence une opération s’est-elle terminée en gain ? Il ne précise ni la taille du gain moyen, ni le coût de la perte moyenne, ni la difficulté du parcours entre les deux.
Un premier calcul plus utile est l’espérance par opération :
E = (p × W) − ((1 − p) × L)
p = taux de réussite · W = gain moyen · L = valeur absolue de la perte moyenne
Dans ce rapport :
- p = 0,3405
- W = 697,87 USD
- L = 263,48 USD
E = (0.3405 × 697.87) − (0.6595 × 263.48) = 237.62 − 173.77 ≈ 63.86 USD par opération.
Le rapport affiche un expected payoff de 63,88 USD ; le léger écart vient des valeurs arrondies visibles dans la capture. La même idée peut s’écrire comme une condition de rentabilité :
p × W > (1 − p) × L
(p × W) ÷ ((1 − p) × L) = 1,37
Le gain moyen était environ 2,65 fois supérieur à la perte moyenne. Le taux de réussite nécessaire pour atteindre le seuil de rentabilité, compte tenu de ces montants moyens, n’était que d’environ 27,41 % :
Taux de réussite au seuil de rentabilité = L ÷ (W + L) = 263.48 ÷ (697.87 + 263.48) ≈ 27.41%
Le taux observé de 34,05 % dépassait ce seuil. C’est cela—et non le taux de réussite pris isolément—qui permet à l’échantillon de terminer en bénéfice.
Rentable ne signifie ni confortable ni sûr
Le même rapport enregistre un drawdown maximal des fonds propres de 21,56 % et une série de 11 pertes consécutives. Un système à faible taux de réussite peut donc être mathématiquement rentable tout en restant difficile à supporter et exposé au risque de séquence.
L’espérance est un meilleur point de départ que le taux de réussite, mais ce n’est pas une validation complète. Les coûts, le slippage, la taille de l’échantillon, la stabilité des paramètres, les tests hors échantillon, les résultats forward et le drawdown doivent encore être examinés. MetaQuotes définit l’expected payoff comme le rendement moyen d’une opération calculé statistiquement et présente séparément le profit factor, le drawdown, les opérations gagnantes et les opérations perdantes.
Conclusion : il n’est pas nécessaire de gagner la majorité des opérations pour faire progresser un compte. La valeur du gain moyen pondérée par sa probabilité doit dépasser le coût de la perte moyenne pondéré par sa probabilité, avec une structure de risque capable de survivre aux séries de pertes.
Référence primaire de la plateforme : Aide MetaTrader 5 — Testing Report.