De nuestro cuaderno de investigación

Cómo una tasa de aciertos del 34 % puede ser rentable

Volvemos a un backtest publicado para explicar por qué el tamaño de ganancias y pérdidas puede importar más que el porcentaje de aciertos.

Un porcentaje de aciertos cercano al 34% puede hacer que descartemos un resultado demasiado pronto. Usamos el informe publicado de MT5 para revisar la aritmética: ¿cómo terminó con beneficio una muestra con más operaciones perdedoras que ganadoras?

Miramos los importes además de los recuentos

El informe muestra 79 operaciones ganadoras de 232 y, por tanto, 153 perdedoras. La ganancia media redondeada fue de 697,87 dólares y la pérdida media de 263,48 dólares. Multiplicar cada media por su recuento y dividir la diferencia entre 232 da aproximadamente 63,88 dólares por operación. La tabla detallada permite seguir el cálculo.

Examinamos lo que podía ocultar la media

La muestra también incluye 11 pérdidas consecutivas y un drawdown máximo del balance del 21,56%. Eso importa para quien mantiene la estrategia. Menos aciertos, ganancias menores o costes mayores cambiarían la aritmética; la media no muestra cómo se distribuyeron en el tiempo las pérdidas y las grandes ganancias.

Mantuvimos visibles las preguntas pendientes

El beneficio neto publicado es de 14.819,61 dólares sobre un depósito inicial de 10.000 dólares: un saldo final de 24.819,61 dólares si no hubo otros flujos. No deducimos operaciones individuales de esos totales. El material también deja sin resolver una discrepancia en el intervalo de fechas, y conservamos esa limitación junto al cálculo.

Explorar el detalle técnicoAbra el método completo, los ejemplos y las preguntas de implementación. Conservamos esta información para que pueda seguir el razonamiento con toda la profundidad que necesite.

Una tasa de aciertos baja no impide que un sistema de trading sea rentable. Solo indica que las operaciones ganadoras aparecen con menor frecuencia. La rentabilidad depende de cuánto vale la ganancia media frente al coste de la pérdida media.

Este backtest documentado de MetaTrader 5 muestra claramente esa diferencia. Entre enero y agosto de 2026, el robot utilizado como ejemplo cerró 232 operaciones. Solo 79 fueron rentables: una tasa de aciertos del 34,05 %. Aun así, un depósito inicial de 10.000 USD produjo un beneficio neto de 14.819,61 USD, equivalente a +148,20 %.

Este resultado no demuestra que el robot sea robusto o seguro, ni que pueda repetir el mismo rendimiento. Demuestra un punto matemático más limitado: un sistema puede perder más veces de las que gana y conservar una esperanza matemática positiva.
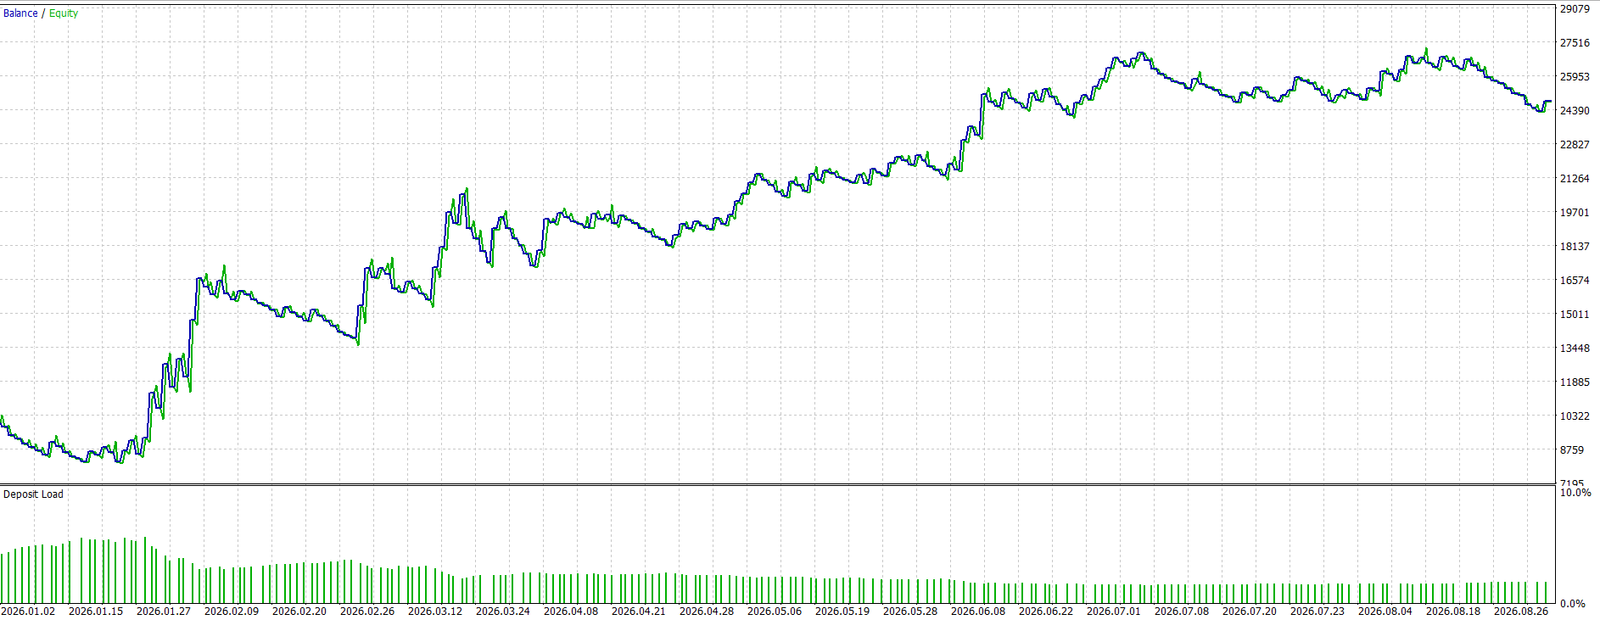
Curva de balance y equity de MetaTrader 5 para el backtest educativo de enero a agosto de 2026
Figura 1. Curva original de balance y equity, enero–agosto de 2026. La imagen se presenta como evidencia de origen, no como promesa de rentabilidad.

La tasa de aciertos mide frecuencia, no rentabilidad

La tasa de aciertos responde a una sola pregunta: ¿con qué frecuencia terminó una operación con beneficio? No indica el tamaño de la ganancia media, el coste de la pérdida media ni la dificultad del recorrido entre ambas.

Un primer cálculo más útil es la esperanza por operación:

E = (p × W) − ((1 − p) × L)

p = tasa de aciertos · W = ganancia media · L = valor absoluto de la pérdida media

En este informe:

  • p = 0,3405
  • W = 697,87 USD
  • L = 263,48 USD

E = (0.3405 × 697.87) − (0.6595 × 263.48) = 237.62 − 173.77 ≈ 63.86 USD por operación.

El informe muestra un expected payoff de 63,88 USD; la pequeña diferencia se debe al uso de los valores redondeados visibles en la captura. La misma idea puede expresarse como una condición de rentabilidad:

p × W > (1 − p) × L

(p × W) ÷ ((1 − p) × L) = 1,37

La ganancia media fue aproximadamente 2,65 veces la pérdida media. La tasa de aciertos de equilibrio implícita en esos tamaños medios era de solo un 27,41 %:

Tasa de aciertos de equilibrio = L ÷ (W + L) = 263.48 ÷ (697.87 + 263.48) ≈ 27.41%

La tasa observada del 34,05 % estaba por encima de ese umbral. Eso—y no la tasa de aciertos aislada—explica por qué la muestra pudo terminar en beneficio.
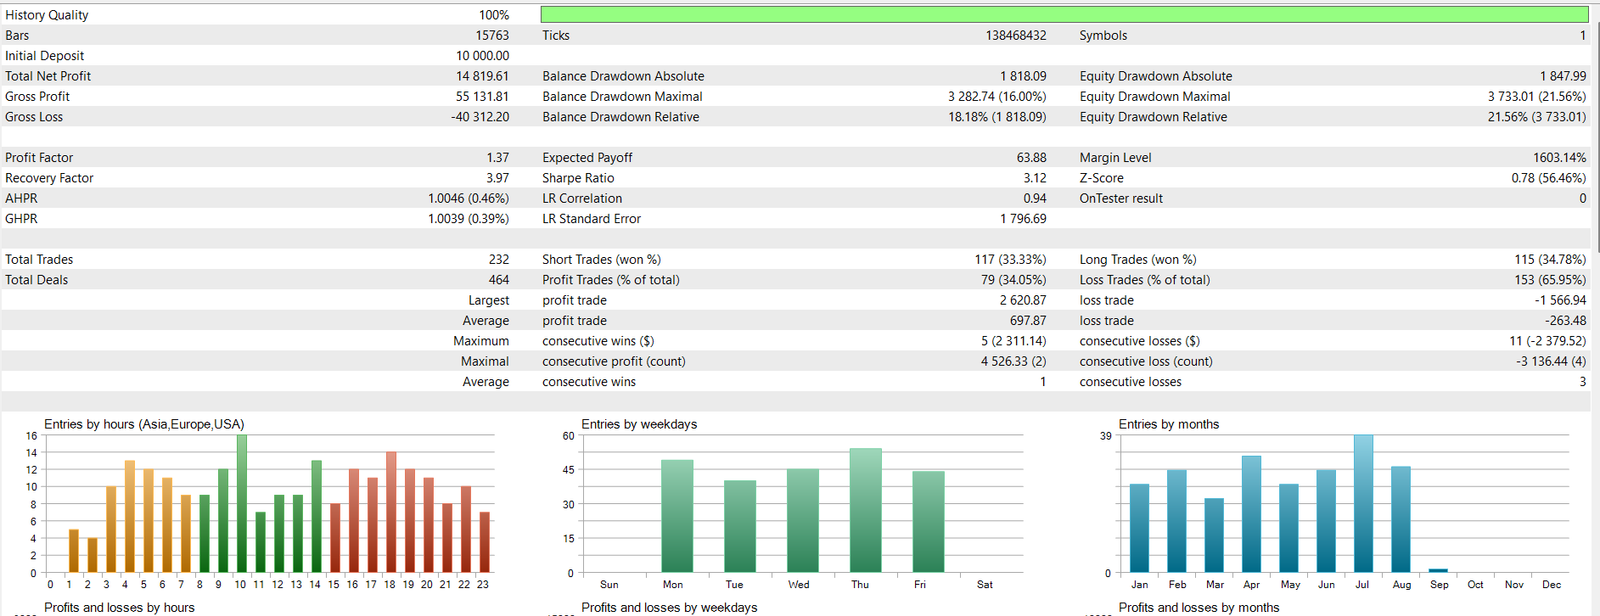
Informe original de backtest de MetaTrader 5 con 34,05 por ciento de operaciones rentables, ganancia media de 697,87 dólares, pérdida media de 263,48 dólares y expected payoff de 63,88 dólares
Figura 2. Informe original de MT5. Las filas relevantes muestran 232 operaciones, 34,05 % de operaciones rentables, 697,87 USD de ganancia media, 263,48 USD de pérdida media, 63,88 USD de expected payoff y un profit factor de 1,37.

Rentable no significa cómodo ni seguro

El mismo informe registra un drawdown máximo de equity del 21,56 % y una serie de 11 pérdidas consecutivas. Por tanto, un sistema con una tasa de aciertos baja puede ser matemáticamente rentable y, al mismo tiempo, resultar difícil de sostener y estar expuesto al riesgo de secuencia.

La esperanza es un mejor punto de partida que la tasa de aciertos, pero no constituye una validación completa. Todavía deben estudiarse los costes, el slippage, el tamaño de la muestra, la estabilidad de parámetros, las pruebas fuera de muestra, el rendimiento forward y el drawdown. MetaQuotes define el expected payoff como el rendimiento medio de una operación calculado estadísticamente y muestra por separado el profit factor, el drawdown y las operaciones ganadoras y perdedoras.

Conclusión: no es necesario ganar la mayoría de las operaciones para hacer crecer una cuenta. El valor de la ganancia media ponderado por su probabilidad debe superar el coste de la pérdida media ponderado por su probabilidad, y la estructura de riesgo debe poder sobrevivir a las rachas de pérdidas.

Referencia primaria de la plataforma: Ayuda de MetaTrader 5 — Testing Report.
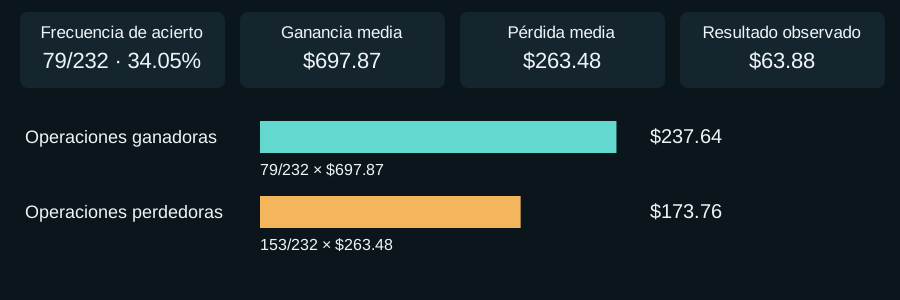
Reconstruir la aritmética y probar su fragilidad

Desplace el diagrama horizontalmente o ábralo a tamaño completo.

Reconstruir la aritmética y probar su fragilidad

Informe publicado: 79 ganadoras de 232, 34,05%, por tanto 153 pérdidas. Ganancia/pérdida media redondeada $697,87/$263,48. Son medias realizadas, no expectativa futura ni reward/risk diseñado.

La cuenta explica beneficio muestral con win rate bajo; no predice futuro ni prueba reproducibilidad completa.

Abrir diagrama completo ↗

Reconstruir la aritmética y probar su fragilidad

Informe publicado: 79 ganadoras de 232, 34,05%, por tanto 153 pérdidas. Ganancia/pérdida media redondeada $697,87/$263,48. Son medias realizadas, no expectativa futura ni reward/risk diseñado.

Conciliación de cifras publicadas
Cantidad Cálculo Resultado Lectura
Win rate 79 ÷ 232 34,0517% Redondea a 34,05%
Ratio win/loss 697,87 ÷ 263,48 2,6487 Ratio realizado
Payoff de muestra (79×697,87 − 153×263,48) ÷ 232 $63,8763 Redondea a $63,88
Beneficio neto Reportado $14.819,61 Beneficio, no saldo final
Saldo final $10.000 + $14.819,61 $24.819,61 Sin otros flujos

Manteniendo el resto fijo, win rate 34,05% y ratio 2,6487 dan unas 0,242 unidades de pérdida por trade antes de coste adicional; a 30%, 0,095; cerca de 27,4%, cero. Coste 0,10 resta 0,10. No modela selección, tamaño ni dependencia.

Visibles: 232 trades, depósito $10.000, beneficio $14.819,61, 11 pérdidas seguidas y 21,56% drawdown máximo de balance. Faltan ajustes, header exacto, lista, sizing y desglose de costes. Texto dice enero–agosto, imagen mensual parece incluir septiembre: queda sin resolver. Sin lista no inventar intervalos ni quitar grandes ganadoras.

Qué comprobar

  • Conservar informe y publicar periodo, símbolo/ajustes, sizing y costes antes de ampliar claims.
  • Usar la lista real para incertidumbre, dependencia y sensibilidad a grandes wins.
  • Separar payoff realizado, expectativa futura y reward/risk diseñado.

Límites de este ejemplo

La cuenta explica beneficio muestral con win rate bajo; no predice futuro ni prueba reproducibilidad completa.

Responsabilidad editorial y fuentes primarias

Revisado por POLARIS Research

Alcance de la evidencia

Análisis educativo de diseño y validación que explica modos de fallo comprobables; no demuestra rentabilidad.

Fuentes primarias

Estas fuentes respaldan el funcionamiento de plataformas o conceptos de investigación. No validan el rendimiento de POLARIS ni garantizan resultados futuros.

Explora la siguiente capa relevante

Avanza entre investigación especializada, ingeniería de sistemas y construcción de carteras sin perder el contexto de esta página.

Contactar con POLARIS por WhatsApp