Dans notre carnet de recherche

Pourquoi davantage de filtres n’améliore pas toujours un système

Nous examinons un filtre supplémentaire par son objectif, les occasions supprimées et l’information réellement apportée.

Ajouter une confirmation peut sembler un progrès. Nous demandons si elle clarifie l’idée ou rend seulement une période connue plus séduisante. Plusieurs indicateurs peuvent mesurer le même phénomène.

Nous donnons une raison au filtre

Nous écrivons d’abord l’erreur qu’il doit éviter. Un filtre de tendance doit avoir un rôle intelligible face à un déclencheur qui utilise déjà le momentum.

Nous examinons ce qui disparaît

Nous comparons sur les mêmes données, en regardant nombre d’occasions, retard et transactions retirées. Une courbe plus lisse avec très peu d’opérations peut surtout refléter la sélection.

Nous retirons une règle pour la comprendre

Sans le filtre, avec des valeurs voisines ou sur une autre période, nous cherchons une contribution explicable. Un effet limité à une valeur ajustée appelle une meilleure justification.

Explorer les détails techniquesOuvrez la méthode complète, les exemples et les questions de mise en œuvre. Nous conservons ces éléments pour vous permettre de suivre le raisonnement aussi loin que nécessaire.

Un filtre mérite sa place seulement s’il ajoute une information stable hors échantillon après prise en compte des essais déjà effectués.

Accumuler des confirmations corrélées peut réduire l’échantillon et embellir le passé sans ajouter d’avantage durable.

Analyse technique POLARIS

Pourquoi davantage de filtres n’améliore pas toujours un système

Accumuler des confirmations corrélées peut réduire l’échantillon et embellir le passé sans ajouter d’avantage durable.

  1. 01
    Définir une fonction uniqueChaque filtre doit prévenir une erreur précise, différente de celles déjà mesurées par les autres entrées.
  2. 02
    Mesurer le coûtRetard, occasions perdues, concentration et diminution du nombre d’observations doivent être comparés aux pertes évitées.
  3. 03
    Tester par ablationRetirer ou déplacer le filtre sur une période inconnue révèle si son bénéfice est robuste ou seulement sélectionné.

Définir une fonction unique

Chaque filtre doit prévenir une erreur précise, différente de celles déjà mesurées par les autres entrées.

Mesurer le coût

Retard, occasions perdues, concentration et diminution du nombre d’observations doivent être comparés aux pertes évitées.

Tester par ablation

Retirer ou déplacer le filtre sur une période inconnue révèle si son bénéfice est robuste ou seulement sélectionné.

Les questions que vous pourriez vous poser

Quel est le contrôle le plus important ?

Retirer ou déplacer le filtre sur une période inconnue révèle si son bénéfice est robuste ou seulement sélectionné.

Cette méthode garantit-elle un profit ?

Non. Une spécification et une validation plus solides réduisent les erreurs d’ingénierie, mais ne suppriment ni le risque de marché ni l’incertitude des performances.
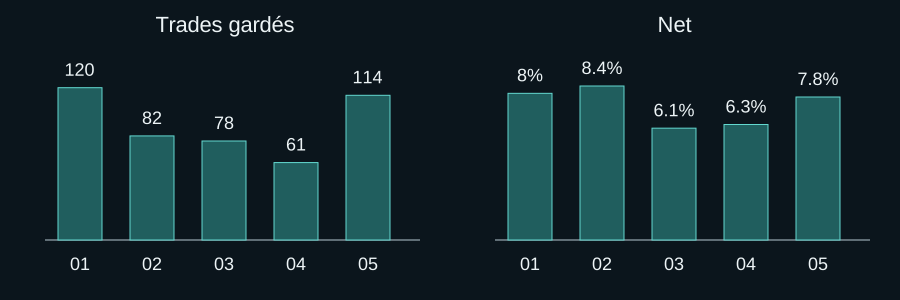
Mesurer l’apport de chaque filtre après sélection et coûts

Faites défiler le schéma horizontalement ou ouvrez-le en grand.

Mesurer l’apport de chaque filtre après sélection et coûts
Exemple pédagogique de conception — les valeurs et états ne représentent pas une performance réelle.

Période verrouillée construite de 120 trades. A et B sont définis avant ouverture et aucun paramètre n’est refitté; coûts identiques partout.

01: Base

02: A: tendance

03: B: volatilité

04: A+B

05: Limite spread opérationnelle

Ouvrir le schéma complet ↗

Mesurer l’apport de chaque filtre après sélection et coûts

Période verrouillée construite de 120 trades. A et B sont définis avant ouverture et aucun paramètre n’est refitté; coûts identiques partout.

Ablation — chiffres illustratifs
Version Trades gardés Net Retirés Lecture
Base 120 +8,0% — Référence
A: tendance 82 +8,4% 38 Petit gain marginal
B: volatilité 78 +6,1% 42 Retire bons et mauvais
A+B 61 +6,3% 59 uniques Fort chevauchement; rien au-dessus de A
Limite spread opérationnelle 114 +7,8% 6 Rendement moindre, mais coût exécutable respecté

A retire 38 et B 42, mais ensemble 59: 21 trades se chevauchent. Comparer A-only, B-only, les deux et aucun. Tout refit après ouverture devient une nouvelle recherche, à tester sur une autre période intacte.

B n’aide pas statistiquement ici. La limite de spread a un autre rôle: faire respecter une contrainte opérationnelle malgré un rendement moindre. Un filtre prédictif exige une valeur marginale stable; un contrôle opérationnel, une frontière sécurité/exécution déclarée.

Points à vérifier

  • Consigner chaque filtre et paramètre essayé, même rejeté.
  • Faire leave-one-filter-out sur la même période et les mêmes coûts.
  • Séparer critères de valeur prédictive et de nécessité opérationnelle.

Limites de cet exemple

Les chiffres montrent une méthode, pas une performance; l’utilité dépend du mécanisme et du régime.

Responsabilité éditoriale et sources primaires

Révisé par POLARIS Research

Périmètre des preuves

Cette analyse pédagogique de conception et de validation décrit des modes d’échec testables ; elle ne prouve pas la rentabilité d’une stratégie.

Sources primaires

Ces sources étayent le fonctionnement des plateformes ou les concepts de recherche. Elles ne valident pas la performance de POLARIS et ne garantissent aucun résultat futur.

Explorer le niveau pertinent suivant

Passez de la recherche ciblée à l’ingénierie des systèmes et à la construction de portefeuille sans perdre le contexte de cette page.

Contacter POLARIS sur WhatsApp