De nuestro cuaderno de investigación

Por qué más filtros no siempre mejoran una estrategia

Explicamos cómo valoramos un filtro adicional: qué error intenta evitar, qué oportunidades elimina y qué información nueva aporta.

En nuestro trabajo aparecía a menudo una propuesta razonable: añadir otra confirmación. El problema era que una lista más larga de condiciones podía hacer el sistema más difícil de entender sin aclarar qué mejoraba realmente.

Pedimos una razón para cada condición

Antes de añadir un filtro, preguntamos qué situación pretende distinguir. Un filtro de tendencia, otro de volatilidad y otro de horario pueden tener funciones diferentes. Pero varias transformaciones del mismo precio también pueden repetir la misma información con nombres distintos.

Miramos las operaciones que desaparecen

Comparamos la regla de base con la versión filtrada sobre las mismas observaciones. No nos basta con una curva final más atractiva: revisamos los casos excluidos, los costes y la reducción del número de operaciones. Una muestra pequeña puede parecer limpia precisamente porque apenas quedan decisiones que evaluar.

Comprobamos cuánto depende de un ajuste concreto

Retiramos condiciones y examinamos valores cercanos para comprender su contribución. Queremos poder explicar el efecto. Si una condición solo resulta útil en un valor muy ajustado, necesitamos una razón más sólida para conservarla.

Explorar el detalle técnicoAbra el método completo, los ejemplos y las preguntas de implementación. Conservamos esta información para que pueda seguir el razonamiento con toda la profundidad que necesite.

Un filtro merece permanecer si añade información estable fuera de muestra después de considerar los ensayos ya realizados.

Confirmaciones correlacionadas reducen la muestra y pueden embellecer el pasado sin crear una ventaja duradera.

Análisis técnico POLARIS

Por qué más filtros no siempre mejoran una estrategia

Confirmaciones correlacionadas reducen la muestra y pueden embellecer el pasado sin crear una ventaja duradera.

  1. 01
    Asignar una función distintaCada filtro debe evitar un error concreto que los demás inputs no estén midiendo ya.
  2. 02
    Medir el costeRetraso, oportunidades perdidas, concentración y menor número de observaciones se comparan con pérdidas evitadas.
  3. 03
    Realizar ablaciónEliminar o mover el filtro en datos no vistos revela si su mejora es robusta o seleccionada.

Asignar una función distinta

Cada filtro debe evitar un error concreto que los demás inputs no estén midiendo ya.

Medir el coste

Retraso, oportunidades perdidas, concentración y menor número de observaciones se comparan con pérdidas evitadas.

Realizar ablación

Eliminar o mover el filtro en datos no vistos revela si su mejora es robusta o seleccionada.

Preguntas que quizá se esté haciendo

¿Cuál es la comprobación más importante?

Eliminar o mover el filtro en datos no vistos revela si su mejora es robusta o seleccionada.

¿Este método garantiza beneficios?

No. Una especificación y validación más sólidas reducen errores de ingeniería, pero no eliminan el riesgo de mercado ni la incertidumbre del rendimiento.
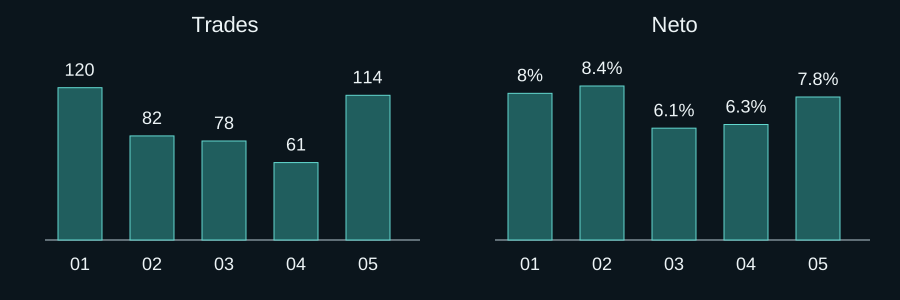
Medir qué añade cada filtro después de selección y costes

Desplace el diagrama horizontalmente o ábralo a tamaño completo.

Medir qué añade cada filtro después de selección y costes
Ejemplo educativo de diseño; los valores y estados no son rendimiento real.

Periodo bloqueado construido con 120 trades. A y B se fijan antes y no se recalibra entre filas; mismos costes.

01: Base

02: A: tendencia

03: B: volatilidad

04: A+B

05: Límite operativo de spread

Abrir diagrama completo ↗

Medir qué añade cada filtro después de selección y costes

Periodo bloqueado construido con 120 trades. A y B se fijan antes y no se recalibra entre filas; mismos costes.

Ablación — cifras ilustrativas
Versión Trades Neto Eliminados Lectura
Base 120 +8,0% — Referencia
A: tendencia 82 +8,4% 38 Pequeño beneficio incremental
B: volatilidad 78 +6,1% 42 Quita buenos y malos
A+B 61 +6,3% 59 únicos Mucho solape; no mejora A
Límite operativo de spread 114 +7,8% 6 Menor retorno, pero cumple coste ejecutable

A quita 38 y B 42, juntos 59: 21 se solapan. Comparar A-only, B-only, ambos y ninguno. Cualquier refit tras abrir el periodo inicia nueva búsqueda y exige nuevo test intacto.

B no ayuda estadísticamente aquí. El límite de spread cumple otra función: frontera operativa aun con menor retorno. Un filtro predictivo necesita valor incremental estable; un control operativo, una razón de seguridad o ejecución.

Qué comprobar

  • Registrar todo filtro/parámetro probado, incluso descartado.
  • Hacer leave-one-filter-out en mismo periodo y costes.
  • Separar criterios predictivos y operativos.

Límites de este ejemplo

Cifras metodológicas, no rendimiento; un filtro cambia según mecanismo y régimen.

Responsabilidad editorial y fuentes primarias

Revisado por POLARIS Research

Alcance de la evidencia

Análisis educativo de diseño y validación que explica modos de fallo comprobables; no demuestra rentabilidad.

Fuentes primarias

Estas fuentes respaldan el funcionamiento de plataformas o conceptos de investigación. No validan el rendimiento de POLARIS ni garantizan resultados futuros.

Explora la siguiente capa relevante

Avanza entre investigación especializada, ingeniería de sistemas y construcción de carteras sin perder el contexto de esta página.

Contactar con POLARIS por WhatsApp