Dans notre carnet de recherche

Grid, martingale et hedging : concevoir des garde-fous

Le travail sur les grilles et couvertures nous a conduits à examiner la croissance de l’exposition, la fin du panier et les échecs de sortie.

Ces noms recouvraient des systèmes différents. Nous devions suivre la suite d’ordres pour comprendre ce que le compte portait et comment elle se terminait face à un mouvement adverse prolongé.

Nous avons suivi le panier entier

Le nombre de tickets peut masquer hausse de taille, perte flottante, frais et marge. Nous regardons l’apport du prochain ordre et la capacité restante. De petits gains clôturés ne décrivent pas le risque ouvert.

Nous avons demandé qui pouvait arrêter

Un objectif de profit ne suffit pas à définir la sortie. Il faut aussi perte maximale, durée, conditions anormales et réponse à une clôture échouée. Une couverture laisse subsister frais, marge et risque d’exécution.

Nous avons élargi la question au portefeuille

Mouvements unilatéraux, gaps, spreads élargis et interruptions mettent la séquence à l’épreuve. Plusieurs systèmes peuvent aussi construire des paniers similaires ensemble. Les notes détaillent les contrôles sans publier de règle privée.

Explorer les détails techniquesOuvrez la méthode complète, les exemples et les questions de mise en œuvre. Nous conservons ces éléments pour vous permettre de suivre le raisonnement aussi loin que nécessaire.

L’analyse pertinente n’est pas la fréquence de récupération, mais la survie lorsque le prix ne revient pas avant que marge, coûts et limites deviennent contraignants.

Une séquence sans plafond fini d’exposition, de durée et de perte n’a pas de frontière de risque vérifiable.

Analyse technique POLARIS

Grid, martingale et hedging : concevoir des garde-fous

Une séquence sans plafond fini d’exposition, de durée et de perte n’a pas de frontière de risque vérifiable.

  1. 01
    Mesurer la convexité de l’expositionL’ajout de volume dans un mouvement défavorable accélère la sensibilité de la perte ; il faut projeter le prochain ordre avant de l’autoriser.
  2. 02
    Définir une sortie finaleObjectif de panier, perte maximale, durée, spread anormal et échec de clôture doivent suivre une hiérarchie connue avant le premier ordre.
  3. 03
    Tester les trajectoires raresTendances longues, gaps, liquidité réduite, swap, clôtures rejetées et redémarrages révèlent des risques invisibles dans un mois normal.

Mesurer la convexité de l’exposition

L’ajout de volume dans un mouvement défavorable accélère la sensibilité de la perte ; il faut projeter le prochain ordre avant de l’autoriser.

Définir une sortie finale

Objectif de panier, perte maximale, durée, spread anormal et échec de clôture doivent suivre une hiérarchie connue avant le premier ordre.

Tester les trajectoires rares

Tendances longues, gaps, liquidité réduite, swap, clôtures rejetées et redémarrages révèlent des risques invisibles dans un mois normal.

Les questions que vous pourriez vous poser

Quel est le contrôle le plus important ?

Tendances longues, gaps, liquidité réduite, swap, clôtures rejetées et redémarrages révèlent des risques invisibles dans un mois normal.

Cette méthode garantit-elle un profit ?

Non. Une spécification et une validation plus solides réduisent les erreurs d’ingénierie, mais ne suppriment ni le risque de marché ni l’incertitude des performances.
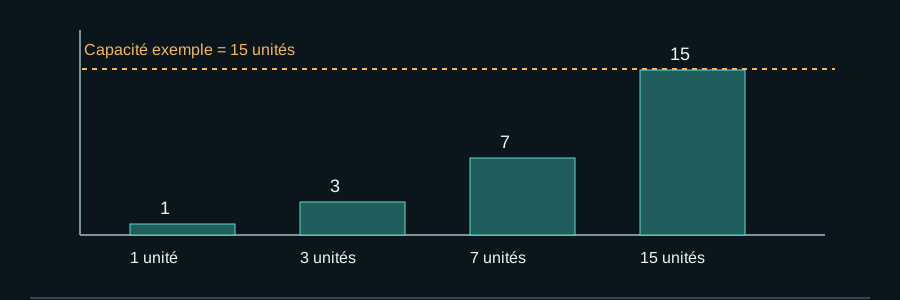
Calculer le trajet jusqu’à la limite avant de compter sur le retour

Faites défiler le schéma horizontalement ou ouvrez-le en grand.

Calculer le trajet jusqu’à la limite avant de compter sur le retour
Exemple pédagogique de conception — les valeurs et états ne représentent pas une performance réelle.

Nombre d’ordres : 1, 2, 3, 4. Exposition cumulée en doublant : 1, 3, 7, 15 unités.

Ouvrir le schéma complet ↗

Calculer le trajet jusqu’à la limite avant de compter sur le retour

Cas EURUSD construit: cinq BUY tous les 50 pips depuis 1,1000, soit 0,10 lot fixe, soit une suite doublée. Swap ignoré et $10/pip/lot; après le niveau 5, le prix est 1,0750.

Cinq niveaux d’exposition — scénario, pas prévision
Niveau Entrée Lots fixes cumulés / break-even Lots doublés cumulés / break-even Perte flottante à 1,0750
1 1,1000 0,10 / 1,1000 0,10 / 1,1000 $250 / $250
2 1,0950 0,20 / 1,0975 0,30 / 1,0967 $450 / $650
3 1,0900 0,30 / 1,0950 0,70 / 1,0929 $600 / $1 250
4 1,0850 0,40 / 1,0925 1,50 / 1,0887 $700 / $2 050
5 1,0800 0,50 / 1,0900 3,10 / 1,0839 $750 / $2 850

Le doublement rapproche le break-even mais porte l’exposition brute à 3,10 lots, plus de six fois la suite fixe. Encore 200 pips ajoutent environ $1 000 contre $6 200; un gap de 100 pips, $500 contre $3 100, avant spread/swap. Ce sont des stress paths, pas leurs probabilités.

Le hedge réduit parfois le net, pas le brut, la marge, la base ni le risque de sortie. Fermer un côté rouvre la direction; un refus ou partial close laisse un reliquat. Les lignes publiques comptent 33 dossiers grid/hedging; l’ancien hub en affiche 38 dans un périmètre plus large, impossible à réconcilier sans liste des membres.

Points à vérifier

  • Fixer lots bruts, profondeur, perte panier, plancher de marge et durée avant le premier ordre.
  • Stresser tendance unidirectionnelle, gap, spread, swap, refus et clôture partielle.
  • À la limite, cesser d’ajouter et gérer le reliquat sans supposer un retour.

Limites de cet exemple

Le break-even est mécanique; il n’estime ni probabilité, ni liquidité de sortie, ni survie à tout gap.

Responsabilité éditoriale et sources primaires

Révisé par POLARIS Research

Périmètre des preuves

Cette analyse pédagogique de conception et de validation décrit des modes d’échec testables ; elle ne prouve pas la rentabilité d’une stratégie.

Sources primaires

Ces sources étayent le fonctionnement des plateformes ou les concepts de recherche. Elles ne valident pas la performance de POLARIS et ne garantissent aucun résultat futur.

Explorer le niveau pertinent suivant

Passez de la recherche ciblée à l’ingénierie des systèmes et à la construction de portefeuille sans perdre le contexte de cette page.

Contacter POLARIS sur WhatsApp