De nuestro cuaderno de investigación

Controles de riesgo que deben existir dentro de cada EA

Nuestro trabajo de riesgo fue más allá del stop-loss: tamaño, exposición común, límites diarios y solicitudes fallidas.

Muchas conversaciones comenzaron por la entrada. La gestión de riesgo nos devolvía a cuánto puede aceptar la cuenta y quién puede detener la siguiente solicitud.

Calculamos desde la pérdida

Partimos de pérdida permitida y distancia de protección. Tick, contrato y divisa conectan distancia y dinero; pasos de volumen y margen limitan el tamaño utilizable. Un lote fijo no implica siempre el mismo riesgo.

Observamos también la cuenta

Varias posiciones pueden depender del mismo movimiento. Consideramos exposición conjunta, pendientes y capacidad usada. Un límite diario necesita reloj y mandato: bloquear entradas no equivale a cerrar posiciones.

Seguimos la solicitud hasta el resultado

Puede fallar una modificación de stop o reiniciarse la plataforma con posiciones abiertas. Confirmación, recuperación y mensajes claros forman parte del control. Debe saberse qué sigue supervisado y cómo se restablece el estado.

Explorar el detalle técnicoAbra el método completo, los ejemplos y las preguntas de implementación. Conservamos esta información para que pueda seguir el razonamiento con toda la profundidad que necesite.

El riesgo incluye tamaño, exposición, protección, límites temporales y modo seguro, no solo un stop-loss.

La estrategia controla el riesgo únicamente cuando mide el importe expuesto y verifica cada resultado del bróker.

Análisis técnico POLARIS

Controles de riesgo que deben existir dentro de cada EA

La estrategia controla el riesgo únicamente cuando mide el importe expuesto y verifica cada resultado del bróker.

  1. 01
    Calcular volumen desde la pérdida permitidaEl tamaño parte del dinero que puede perderse, la distancia de protección y las propiedades actuales del símbolo, respetando paso y margen.
  2. 02
    Controlar exposición combinadaVarias posiciones pueden compartir moneda, dirección o factor; contar tickets no mide la concentración real.
  3. 03
    Fallar de forma controladaPrecio antiguo, spread anormal, margen insuficiente u orden rechazada activan una política documentada y auditable.

Calcular volumen desde la pérdida permitida

El tamaño parte del dinero que puede perderse, la distancia de protección y las propiedades actuales del símbolo, respetando paso y margen.

Controlar exposición combinada

Varias posiciones pueden compartir moneda, dirección o factor; contar tickets no mide la concentración real.

Fallar de forma controlada

Precio antiguo, spread anormal, margen insuficiente u orden rechazada activan una política documentada y auditable.

Preguntas que quizá se esté haciendo

¿Cuál es la comprobación más importante?

Precio antiguo, spread anormal, margen insuficiente u orden rechazada activan una política documentada y auditable.

¿Este método garantiza beneficios?

No. Una especificación y validación más sólidas reducen errores de ingeniería, pero no eliminan el riesgo de mercado ni la incertidumbre del rendimiento.
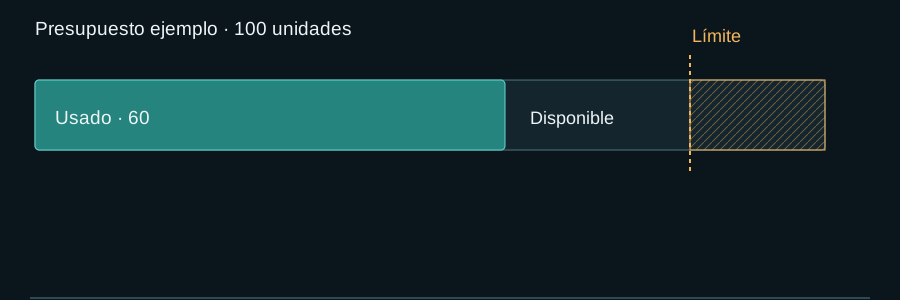
Convertir un porcentaje de riesgo en reglas que el EA pueda cumplir

Desplace el diagrama horizontalmente o ábralo a tamaño completo.

Convertir un porcentaje de riesgo en reglas que el EA pueda cumplir
Ejemplo educativo de diseño; los valores y estados no son rendimiento real.

Permitir → observar → pausar en el límite

Unidades ilustrativas; usar los supuestos verificados del artículo.

Abrir diagrama completo ↗

Convertir un porcentaje de riesgo en reglas que el EA pueda cumplir

El volumen parte de la pérdida prevista en moneda de cuenta, no del margen: volumen bruto = presupuesto ÷ pérdida por lote entre entrada y stop. Redondear hacia abajo al step y recalcular. OrderCalcProfit estima la moneda; margen es otro control.

Ejemplos construidos de tamaño
Caso Presupuesto y pérdida/lote Bruto → permitido Decisión recalculada
Cuenta USD $100; $500/lote 0,20 → 0,20 Pérdida $100: permitido
Cuenta EUR convertida €75; €820/lote 0,0915 → 0,09 Pérdida €73,80: permitido
Bajo mínimo $3; $500/lote 0,006 → mínimo 0,01 Pérdida $5 > presupuesto: rechazar

Ejemplo diario: P/L ajustado = equity actual − equity al inicio − depósitos + retiros. Al llegar a −$400 se bloquea nuevo riesgo. Drawdown desde el máximo diario es distinto. Persistir base, zona horaria y breach para que reiniciar no restaure permiso.

Prioridad: datos/símbolo válidos; emergencia/kill; límite diario; exposición de cuenta/símbolo; pérdida por trade; margen/broker; enviar. Un gap supera el stop; cierre rechazado mantiene exposición; partial fill deja posición y request; desconexión bloquea aumento hasta conciliar.

Qué comprobar

  • Recalcular tras redondeo y rechazar si el lote mínimo excede presupuesto.
  • Reproducir depósitos, retiros, flotante, nuevo máximo y reinicio en el cambio de día.
  • Probar gap, rechazo, partial fill y desconexión mostrando el riesgo restante.

Límites de este ejemplo

Pérdida al stop, estrés, margen y concentración son mediciones separadas.

Responsabilidad editorial y fuentes primarias

Revisado por POLARIS Research

Alcance de la evidencia

El artículo combina funcionamiento oficial de plataformas con patrones recurrentes y anónimos de implementación. Se excluyen reglas exactas y material de clientes.

Fuentes primarias

Estas fuentes respaldan el funcionamiento de plataformas o conceptos de investigación. No validan el rendimiento de POLARIS ni garantizan resultados futuros.

Explora la siguiente capa relevante

Avanza entre investigación especializada, ingeniería de sistemas y construcción de carteras sin perder el contexto de esta página.

Contactar con POLARIS por WhatsApp