Por qué automatizar
Ambos mercados deben vigilarse y ejecutarse juntos.
El sistema verifica frescura, liquidez, exposición y estado de cada pata.
Un fill parcial crea riesgo direccional y requiere una respuesta definida.
Investigación de sistema especializado
Sistema que mide la relación entre oro spot y futuros, evalúa desviaciones del basis y coordina dos patas de mercado.
Idea de mercado
Spot y futuro difieren por tiempo, financiación, carry y vencimiento.
El sistema compara el basis observado con una referencia cambiante y no presupone una separación fija.
Basis esperado y observado
Vencimiento, tipos, liquidez y costes alteran la relación esperada.
Una desviación solo importa tras cubrir costes, latencia y riesgo de fill.
Referencia de mercado: El basis mide la diferencia entre futuro y spot bajo una convención. Su valor esperado cambia con tiempo, financiación, carry y vencimiento. ↗
Por qué automatizar
El sistema verifica frescura, liquidez, exposición y estado de cada pata.
Un fill parcial crea riesgo direccional y requiere una respuesta definida.
Cobertura por diseño
Basis, spread, slippage, margen y desfase siguen siendo riesgos reales.
It is still not risk-free. Slippage, spread changes, latency, financing, contract details and unequal fills can affect the result.
Capacidad y ejecución
La capacidad depende de profundidad y coste en ambas patas.
This is mainly a capacity issue rather than a new directional risk. We account for it when deciding how much capital the system can reasonably handle.
Evidencia histórica
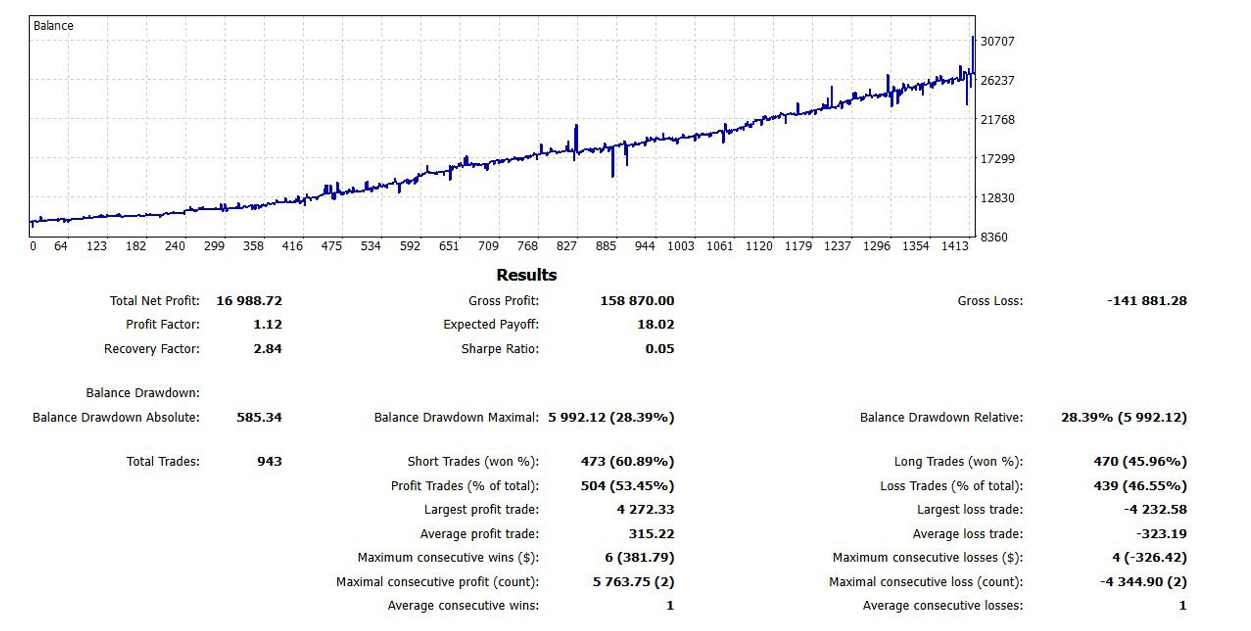
El informe es una simulación histórica, no rendimiento vivo ni previsión.
La curva se interpreta junto con drawdown y condiciones de prueba.
Supervisión de ejecución
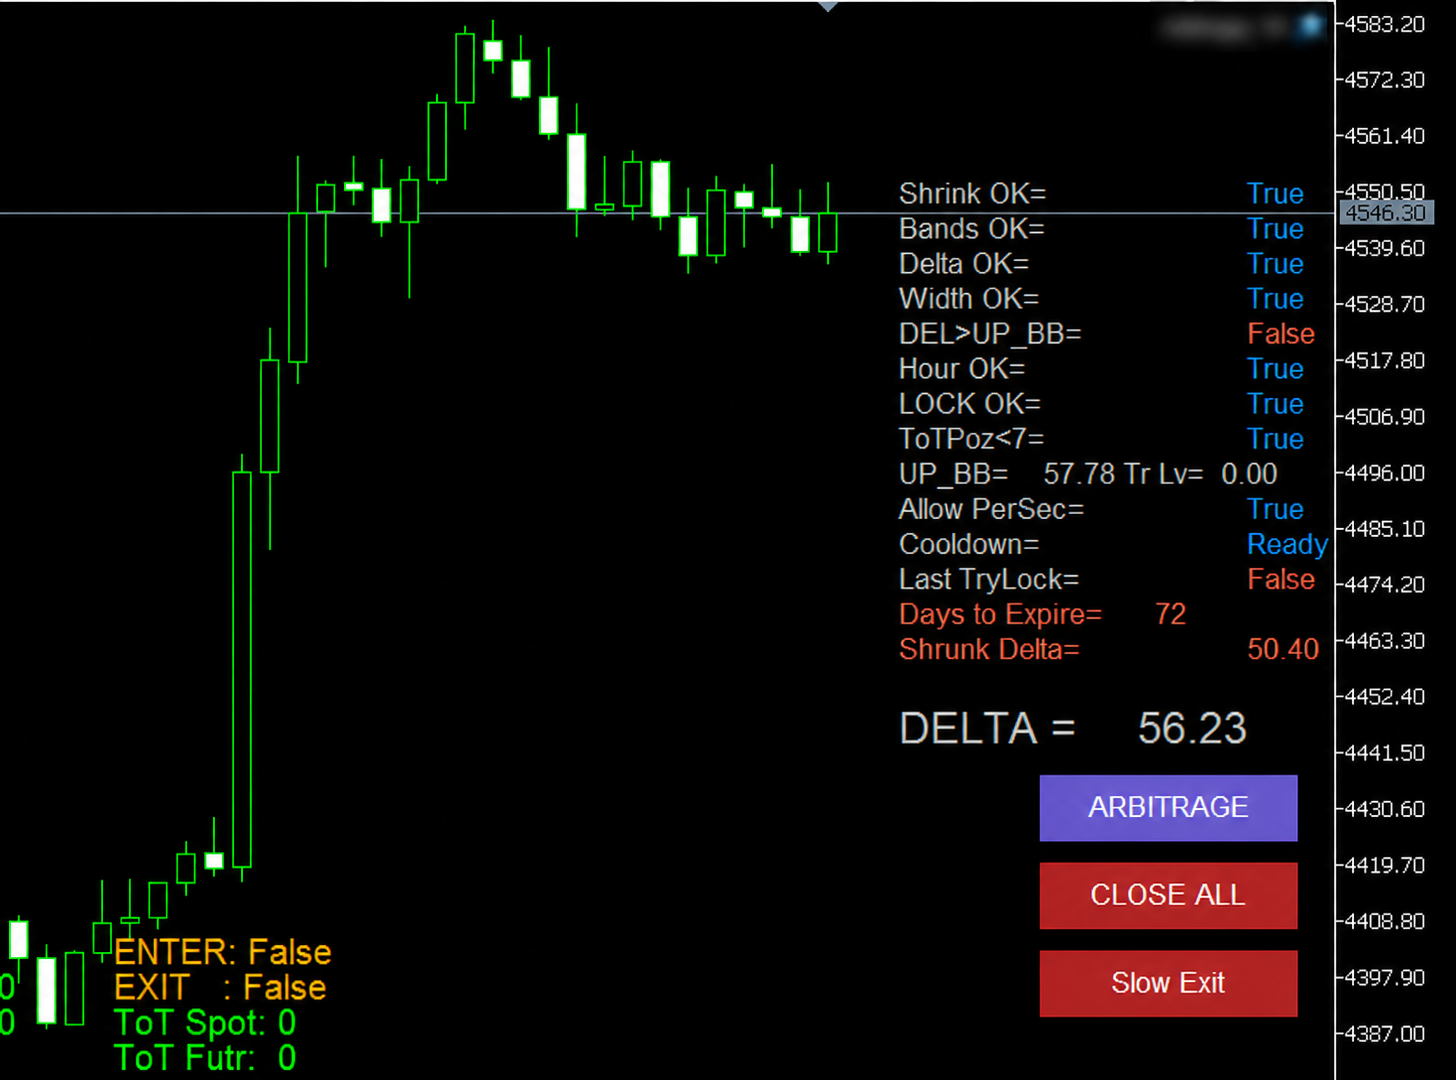
El panel vigila distancia, vencimiento, estados y controles de emergencia.
Función en cartera
La lógica relativa puede diversificar estrategias direccionales.
Su asignación depende de capacidad, costes y correlación observada.
Preguntas frecuentes
Evaluar un desequilibrio temporal entre mercados relacionados considerando basis y costes.
No. Reduce parte de la dirección, pero mantiene basis, liquidez, margen y ejecución.
It is the price difference between a gold futures contract and spot gold. It changes with time to expiry, financing and carrying effects, and market conditions.
Not as its primary thesis. It focuses on the relationship between two related gold markets. Directional exposure may be reduced by the opposing legs, but it is not eliminated under every execution outcome.
The relationship must be monitored continuously and both legs must be entered and exited with very little delay. In volatile conditions, manual reaction can alter the spread before the second leg is completed.
No. Execution, liquidity, spread, slippage, latency, financing, basis behaviour, contract details, and unmatched fills remain material risks.
No. This is a research and portfolio-component profile. It explains the idea, evidence, limitations, and possible portfolio role without publishing a product manual or checkout.
Consultas
Puedes preguntar sobre el diseño o la especificación del software. Aquí no se ofrece gestión de cuentas ni acceso a una cartera.
Pregunta sobre la investigación →