De nuestro cuaderno de investigación

Por qué un EA rentable no es una cartera

Explicamos cómo pasamos de evaluar EAs individuales a considerar sus funciones, riesgos compartidos y pesos dentro de una cartera.

Un EA expresa una idea de trading. Cuando avanzamos hacia las carteras, tuvimos que preguntarnos qué ocurría al compartir capital entre varias ideas. La mejor curva individual ya no bastaba para describir la cuenta completa.

Buscamos comportamientos distintos, no solo nombres distintos

Dos EAs pueden entrar en el mismo mercado a horas parecidas y por razones relacionadas. Examinamos qué información utilizan, qué condiciones les favorecen y cuándo coinciden sus pérdidas. Un segundo sistema aporta una función útil si entendemos cómo modifica el conjunto.

Vinculamos la selección con la asignación de riesgo

Al describir un peso, consideramos la pérdida protegida, la exposición simultánea, la sensibilidad común al mercado y los límites diarios o semanales. Repartir el capital por igual no necesariamente reparte el riesgo por igual. Normalizar las contribuciones también ayuda cuando las cuentas de origen o los lotes difieren.

Seguimos revisando el conjunto

Después de seleccionar los sistemas, examinamos su comportamiento conjunto y revisamos periódicamente los pesos. Un sistema puede seguir siendo técnicamente válido aunque no aparezcan sus condiciones preferidas. Queremos que su función esté clara para revisar con evidencia, no reaccionar a un mes atractivo o decepcionante.

Explorar el detalle técnicoAbra el método completo, los ejemplos y las preguntas de implementación. Conservamos esta información para que pueda seguir el razonamiento con toda la profundidad que necesite.

Un solo sistema concentra dependencia en una lógica, régimen y cadena de ejecución aunque su histórico sea rentable.

La cartera empieza con dependencias diferentes y las conecta mediante un presupuesto común de riesgo.

Mapa de cartera

Cómo varios sistemas forman una cartera

Primero se eligen funciones distintas y después se coordinan mediante presupuesto de riesgo y supervisión continua.

  1. 01
    Lógica direccionalParticipa en movimientos persistentes.
  2. 02
    Lógica contracíclicaResponde a retornos controlados al equilibrio.
  3. 03
    Lógica especializadaBusca una relación de mercado o ejecución distinta.
  4. 04
    Presupuesto de riesgoLimita cada componente antes de ejecutar.
  5. 05
    SupervisorControla exposición, correlación, ejecución y deriva.

Una dependencia

Operar varios símbolos no diversifica si todas las posiciones responden al mismo factor de tendencia, volatilidad o liquidez.

Funciones distintas

Cada componente debe justificar una tarea medible: retorno, diversificación, contexto o protección.

Evaluar el conjunto

Correlación condicional, exposición simultánea, drawdown y costes se miden en la trayectoria combinada.

La diferencia práctica

Un EA pregunta si una estrategia puede producir resultados. Una cartera pregunta cuándo debe asumir riesgo, qué añade y cómo interactúa con los demás componentes.

POLARIS construye esa coordinación con lógicas independientes, presupuesto de riesgo explícito y revisión continua.

Preguntas frecuentes

¿Cuál es la comprobación más importante?

Correlación condicional, exposición simultánea, drawdown y costes se miden en la trayectoria combinada.

¿Este método garantiza beneficios?

No. Una especificación y validación más sólidas reducen errores de ingeniería, pero no eliminan el riesgo de mercado ni la incertidumbre del rendimiento.
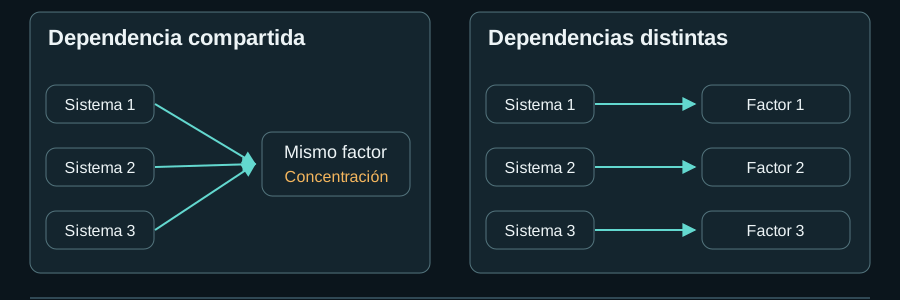
Diversificar el comportamiento de retornos, no los nombres de archivo

Desplace el diagrama horizontalmente o ábralo a tamaño completo.

Diversificar el comportamiento de retornos, no los nombres de archivo
Ejemplo educativo de diseño; los valores y estados no son rendimiento real.Abrir diagrama completo ↗

Diversificar el comportamiento de retornos, no los nombres de archivo

Tres estrategias sintéticas con igual presupuesto: A trend EURUSD; B breakout oro, distinto nombre pero exposición trend risk-on similar; C mean reversion corta. Un programa puede tener varios flujos y varios EA un riesgo común.

Comportamiento ilustrativo en calma y estrés
Estrategia Retorno calma Estrés Volatilidad/rol
A: trend +8% −12% 10%; direccional
B: breakout +7% −10% 9%; direccional, solapa A
C: mean reversion +4% +2% 5%; posible diversificador

En retornos normalizados, dependencia hipotética en calma A–B 0,82, A–C −0,10 y B–C 0,05; en estrés A–B sube a 0,95. Capital igual no es riesgo igual. Un ejemplo pondera inverso a volatilidad y limita luego el grupo A+B; covarianza formal debe indicar ventana e inestabilidad.

Leave-one-out quita cada estrategia con mismos pesos, costes y stress. Definir antes: aceptar si mejora su rol sin romper concentración/drawdown; reducir si es útil pero concentrada; detener si deriva la implementación o fallan persistentemente límites previos. Un mes negativo no basta.

Qué comprobar

  • Definir la unidad como proceso return/risk, no archivo o magic number.
  • Normalizar, publicar matriz y método de contribución al riesgo.
  • Hacer leave-one-out y estrés de factor común con reglas previas.

Límites de este ejemplo

Estrategias/cifras construidas; correlación cambia, sobre todo en estrés, y diversificar no elimina pérdidas.

Responsabilidad editorial y fuentes primarias

Revisado por POLARIS Research

Alcance de la evidencia

El artículo explica principios de construcción de carteras. Las fuentes respaldan conceptos, no futuros rendimientos de POLARIS.

Fuentes primarias

Estas fuentes respaldan el funcionamiento de plataformas o conceptos de investigación. No validan el rendimiento de POLARIS ni garantizan resultados futuros.

Explora la siguiente capa relevante

Avanza entre investigación especializada, ingeniería de sistemas y construcción de carteras sin perder el contexto de esta página.

Contactar con POLARIS por WhatsApp