De nuestro cuaderno de investigación

Por qué un buen backtest todavía puede fallar

Explicamos por qué un backtest prometedor nos lleva a preguntar por datos, costes y estabilidad, y cómo organizamos esa investigación.

Una curva atractiva nos anima a investigar. Luego preguntamos qué la hizo posible: el comportamiento buscado o una combinación favorable de datos, ajustes y supuestos de ejecución.

Miramos detrás de la curva

Revisamos histórico, propiedades del símbolo, spread e información disponible al decidir. Ticks ausentes o señales reconstruidas después pueden mejorar el informe. También cuenta cuántas veces ajustamos sobre el mismo periodo.

Buscamos margen de tolerancia

Examinamos parámetros vecinos y costes menos cómodos. Un pequeño cambio que invierte el resultado necesita explicación. Una región razonablemente estable difiere de un único ajuste excepcional.

Damos una función a cada etapa

La prueba histórica examina la regla; los datos intactos cuestionan las decisiones de desarrollo; la observación posterior muestra ejecución actual. Reunimos esas perspectivas sin asumir que el mercado permanecerá igual.

Explorar el detalle técnicoAbra el método completo, los ejemplos y las preguntas de implementación. Conservamos esta información para que pueda seguir el razonamiento con toda la profundidad que necesite.

Un resultado histórico sólido puede deteriorarse con datos nuevos, costes reales, parámetros frágiles o un régimen distinto.

El backtest es un experimento condicionado por datos, ejecución y una separación honesta entre selección y validación.

Análisis técnico POLARIS

Por qué un buen backtest todavía puede fallar

El backtest es un experimento condicionado por datos, ejecución y una separación honesta entre selección y validación.

  1. 01
    Datos y fuga de informaciónBarras revisadas, precios sintéticos, divisiones aleatorias y optimización repetida pueden introducir información que no existía en el instante de la operación.
  2. 02
    Fricción de ejecuciónSpread, comisión, slippage, latencia, rechazos y reglas de llenado pueden eliminar una ventaja pequeña aunque la señal teórica no cambie.
  3. 03
    Robustez fuera de muestraUna región estable de parámetros, varios feeds y observación forward aportan más evidencia que el mejor ajuste aislado.

Datos y fuga de información

Barras revisadas, precios sintéticos, divisiones aleatorias y optimización repetida pueden introducir información que no existía en el instante de la operación.

Fricción de ejecución

Spread, comisión, slippage, latencia, rechazos y reglas de llenado pueden eliminar una ventaja pequeña aunque la señal teórica no cambie.

Robustez fuera de muestra

Una región estable de parámetros, varios feeds y observación forward aportan más evidencia que el mejor ajuste aislado.

Preguntas que quizá se esté haciendo

¿Cuál es la comprobación más importante?

Una región estable de parámetros, varios feeds y observación forward aportan más evidencia que el mejor ajuste aislado.

¿Este método garantiza beneficios?

No. Una especificación y validación más sólidas reducen errores de ingeniería, pero no eliminan el riesgo de mercado ni la incertidumbre del rendimiento.
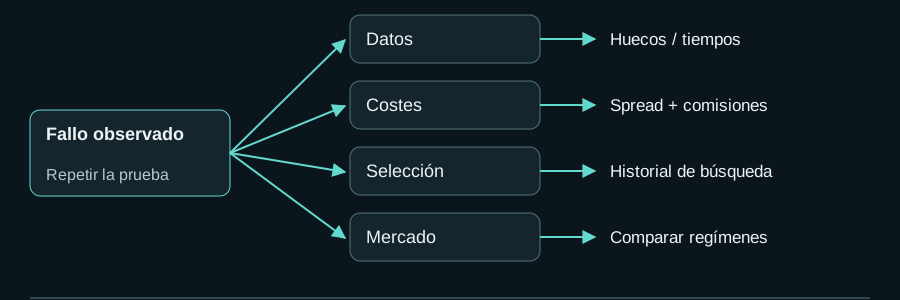
Diagnosticar el fallo antes de cambiar la estrategia

Desplace el diagrama horizontalmente o ábralo a tamaño completo.

Diagnosticar el fallo antes de cambiar la estrategia
Ejemplo educativo de diseño; los valores y estados no son rendimiento real.Abrir diagrama completo ↗

Diagnosticar el fallo antes de cambiar la estrategia

Un forward decepcionante puede venir de la idea, la prueba o la ejecución. Este ejemplo construido mantiene fija la estrategia y cambia una sola entrada cada vez.

Diagnóstico controlado — cifras ilustrativas, no rendimiento de POLARIS
Ejecución Único cambio Resultado neto Qué indica
Base Spread $2, comisión indicada, sin demora +12,0% Referencia
Estrés de coste Spread pasa a $3 +4,1% Gran dependencia del coste
Estrés de demora Una barra de retraso −1,8% Timing frágil
Corrección de datos Quitar features rellenadas con futuro −3,2% La base conocía datos aún no disponibles

En un estudio real se cambia una hipótesis y se anotan las órdenes que se mueven o desaparecen. Señales iguales y fills distintos apuntan a ejecución; señales distintas antes de ordenar, a datos/código. Si ambos coinciden y la pérdida queda en el rango previsto, la variación normal sigue siendo posible.

PBO estima cuántas veces el proceso elige una configuración con mal ranking fuera de muestra; requiere familia de intentos y particiones adecuadas. Deflated Sharpe Ratio ajusta el Sharpe por selección repetida y no normalidad; requiere conteo de búsqueda y momentos. Ninguno da un umbral universal ni crea observaciones independientes.

Qué comprobar

  • Fijar antes de buscar costes de estrés, periodo intacto y decisiones avanzar/investigar/rechazar.
  • Registrar toda especificación; revisar el test lo convierte en desarrollo.
  • Contar oportunidades realmente independientes, no solo barras o trades.

Límites de este ejemplo

Un régimen solo explica si variable y respuesta esperada se definieron antes de observar la pérdida.

Responsabilidad editorial y fuentes primarias

Revisado por POLARIS Research

Alcance de la evidencia

Análisis educativo de diseño y validación que explica modos de fallo comprobables; no demuestra rentabilidad.

Fuentes primarias

Estas fuentes respaldan el funcionamiento de plataformas o conceptos de investigación. No validan el rendimiento de POLARIS ni garantizan resultados futuros.

Explora la siguiente capa relevante

Avanza entre investigación especializada, ingeniería de sistemas y construcción de carteras sin perder el contexto de esta página.

Contactar con POLARIS por WhatsApp