De nuestro cuaderno de investigación

Grid, martingala y hedging: ingeniería de límites

El trabajo con grids y coberturas nos llevó a examinar cómo crece la exposición, cómo termina la cesta y qué ocurre si falla la salida.

Los mismos nombres describían sistemas diferentes. Seguimos la secuencia de órdenes para comprender la carga de la cuenta y cómo terminaría si el mercado seguía en contra.

Seguimos la cesta completa

El número de tickets puede ocultar tamaño creciente, pérdida flotante, costes y margen. Miramos qué añade la próxima orden y qué capacidad queda. Pequeños beneficios cerrados no describen el riesgo abierto.

Preguntamos quién puede detenerla

Además del objetivo de beneficio hacen falta límites de pérdida, duración y condiciones anómalas, y respuesta a un cierre fallido. Cubrir la dirección no borra costes ni problemas de ejecución.

Lo trasladamos a la cartera

Movimientos prolongados, huecos, spreads amplios e interrupciones ponen a prueba la secuencia. Varios sistemas también pueden construir cestas similares a la vez. El detalle explica controles sin publicar reglas privadas.

Explorar el detalle técnicoAbra el método completo, los ejemplos y las preguntas de implementación. Conservamos esta información para que pueda seguir el razonamiento con toda la profundidad que necesite.

La pregunta útil no es cuántas veces recupera una secuencia, sino si sobrevive cuando el precio no revierte antes de que margen, costes y límites sean vinculantes.

Sin límites finitos de exposición, duración y pérdida no existe una frontera de riesgo verificable.

Análisis técnico POLARIS

Grid, martingala y hedging: ingeniería de límites

Sin límites finitos de exposición, duración y pérdida no existe una frontera de riesgo verificable.

  1. 01
    Medir la convexidadAñadir volumen mientras el precio avanza en contra acelera la sensibilidad de la pérdida; el siguiente escalón debe proyectarse antes de autorizarlo.
  2. 02
    Definir una salida finalObjetivo de cesta, pérdida máxima, tiempo, spread anormal y fallo de cierre siguen una prioridad fijada antes de abrir.
  3. 03
    Ensayar trayectorias rarasTendencias largas, gaps, liquidez baja, swaps, cierres rechazados y reinicios revelan riesgos que un mes normal oculta.

Medir la convexidad

Añadir volumen mientras el precio avanza en contra acelera la sensibilidad de la pérdida; el siguiente escalón debe proyectarse antes de autorizarlo.

Definir una salida final

Objetivo de cesta, pérdida máxima, tiempo, spread anormal y fallo de cierre siguen una prioridad fijada antes de abrir.

Ensayar trayectorias raras

Tendencias largas, gaps, liquidez baja, swaps, cierres rechazados y reinicios revelan riesgos que un mes normal oculta.

Preguntas que quizá se esté haciendo

¿Cuál es la comprobación más importante?

Tendencias largas, gaps, liquidez baja, swaps, cierres rechazados y reinicios revelan riesgos que un mes normal oculta.

¿Este método garantiza beneficios?

No. Una especificación y validación más sólidas reducen errores de ingeniería, pero no eliminan el riesgo de mercado ni la incertidumbre del rendimiento.
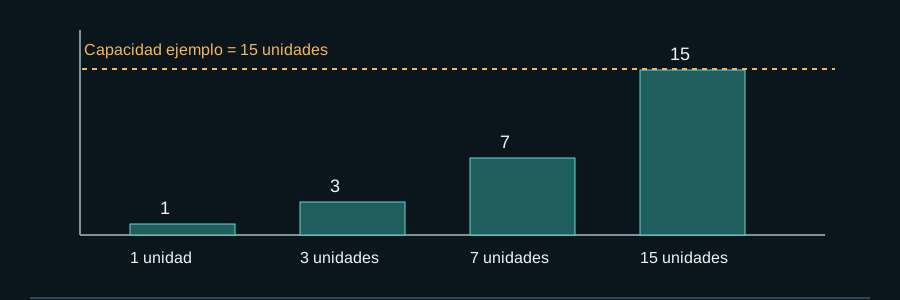
Calcular el camino al límite antes de confiar en la recuperación

Desplace el diagrama horizontalmente o ábralo a tamaño completo.

Calcular el camino al límite antes de confiar en la recuperación
Ejemplo educativo de diseño; los valores y estados no son rendimiento real.

Número de órdenes: 1, 2, 3, 4. Exposición acumulada al duplicar: 1, 3, 7, 15 unidades.

Abrir diagrama completo ↗

Calcular el camino al límite antes de confiar en la recuperación

Caso EURUSD construido: cinco BUY cada 50 pips desde 1,1000, con 0,10 lote fijo o secuencia duplicada. Sin swap y a $10/pip/lote; tras el nivel 5 el precio es 1,0750.

Cinco niveles de exposición — escenario, no pronóstico
Nivel Entrada Lotes fijos / break-even Lotes duplicados / break-even Pérdida flotante a 1,0750
1 1,1000 0,10 / 1,1000 0,10 / 1,1000 $250 / $250
2 1,0950 0,20 / 1,0975 0,30 / 1,0967 $450 / $650
3 1,0900 0,30 / 1,0950 0,70 / 1,0929 $600 / $1.250
4 1,0850 0,40 / 1,0925 1,50 / 1,0887 $700 / $2.050
5 1,0800 0,50 / 1,0900 3,10 / 1,0839 $750 / $2.850

Duplicar acerca el break-even, pero lleva la exposición bruta a 3,10 lotes, más de seis veces la fija. Otros 200 pips añaden unos $1.000 frente a $6.200; un gap de 100, $500 frente a $3.100, antes de spread/swap. Son rutas de estrés, no probabilidades.

El hedge puede reducir dirección neta, no posiciones brutas, margen, base ni riesgo de salida. Cerrar un lado reabre dirección; rechazo o cierre parcial deja residuo. Hay 33 registros públicos con grid/hedging principal y 38 en el tema más amplio del hub antiguo; sin lista de miembros no se pueden conciliar.

Qué comprobar

  • Fijar lotes brutos, profundidad, pérdida de cesta, margen mínimo y duración antes de la primera orden.
  • Estresar tendencia unilateral, gap, spread, swap, rechazo y cierre parcial.
  • En el límite dejar de añadir y gestionar el residuo sin suponer recuperación.

Límites de este ejemplo

El break-even es mecánico; no estima probabilidad, liquidez de salida ni supervivencia ante cualquier gap.

Responsabilidad editorial y fuentes primarias

Revisado por POLARIS Research

Alcance de la evidencia

Análisis educativo de diseño y validación que explica modos de fallo comprobables; no demuestra rentabilidad.

Fuentes primarias

Estas fuentes respaldan el funcionamiento de plataformas o conceptos de investigación. No validan el rendimiento de POLARIS ni garantizan resultados futuros.

Explora la siguiente capa relevante

Avanza entre investigación especializada, ingeniería de sistemas y construcción de carteras sin perder el contexto de esta página.

Contactar con POLARIS por WhatsApp