Dans notre carnet de recherche

Pourquoi un EA rentable ne constitue pas un portefeuille

Nous racontons le passage de l’évaluation d’EAs individuels à leurs rôles, risques communs et poids au sein d’un portefeuille.

Un EA exprime une idée. Le portefeuille nous a obligés à comprendre ce qui se passe quand plusieurs idées partagent le capital. La meilleure courbe individuelle ne décrit plus tout le compte.

Nous cherchons des comportements différents

Des noms distincts peuvent cacher mêmes marchés et mêmes horaires. Nous examinons les informations utilisées, les régimes favorables et le chevauchement des pertes pour comprendre l’apport réel d’un système.

Nous relions sélection et allocation du risque

Perte prévue, exposition simultanée, sensibilité commune et limites participent au poids. Des montants égaux ne répartissent pas le risque également. Normaliser aide à comparer comptes sources et tailles de lots.

Nous continuons à revoir l’ensemble

Nous examinons le comportement combiné et réévaluons les poids périodiquement. Un système correct peut traverser un régime défavorable. Son rôle doit permettre une revue fondée sur les faits, au-delà d’un seul mois.

Explorer les détails techniquesOuvrez la méthode complète, les exemples et les questions de mise en œuvre. Nous conservons ces éléments pour vous permettre de suivre le raisonnement aussi loin que nécessaire.

Un seul système concentre le risque sur une logique, un régime de marché et une chaîne d’exécution, même si son historique est rentable.

Un portefeuille commence par des dépendances différentes et les relie par un budget de risque commun.

Carte du portefeuille

Comment plusieurs systèmes forment un portefeuille

Des rôles différents sont sélectionnés, puis reliés par un budget de risque commun et une supervision continue.

  1. 01
    Logique directionnelleParticipe aux mouvements persistants.
  2. 02
    Logique contracycliqueRéagit aux retours contrôlés vers l’équilibre.
  3. 03
    Logique spécialiséeCible une relation de marché ou d’exécution distincte.
  4. 04
    Budget de risqueLimite chaque composante avant l’exécution.
  5. 05
    SuperviseurContrôle exposition, corrélation, exécution et dérive.

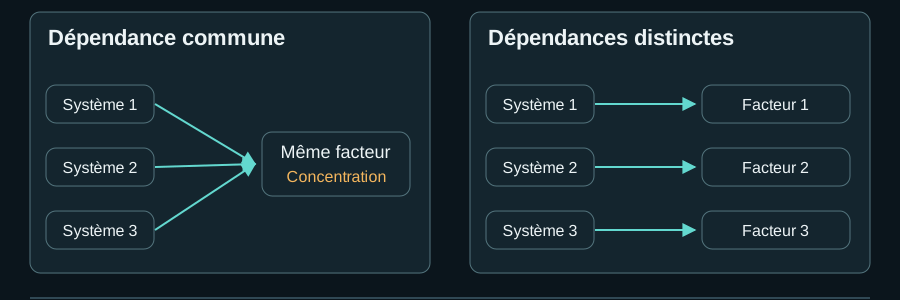
Une seule dépendance

Plusieurs symboles ne diversifient pas nécessairement un système si les positions répondent au même facteur de tendance, de volatilité ou de liquidité.

Des rôles distincts

Chaque composant doit justifier une fonction mesurable : moteur de rendement, diversification, contexte ou protection.

Évaluer l’ensemble

Corrélation conditionnelle, exposition simultanée, drawdown et coût d’exécution se mesurent sur la trajectoire combinée, pas robot par robot.

La différence pratique

Un EA demande si une stratégie peut produire un résultat. Un portefeuille demande quand elle doit prendre du risque, ce qu’elle ajoute et comment elle interagit avec les autres composantes.

POLARIS construit cette coordination autour de logiques indépendantes, d’un budget de risque explicite et d’une revue continue.

Questions fréquentes

Quel est le contrôle le plus important ?

Corrélation conditionnelle, exposition simultanée, drawdown et coût d’exécution se mesurent sur la trajectoire combinée, pas robot par robot.

Cette méthode garantit-elle un profit ?

Non. Une spécification et une validation plus solides réduisent les erreurs d’ingénierie, mais ne suppriment ni le risque de marché ni l’incertitude des performances.
Diversifier les comportements de rendement, pas les noms de fichiers

Faites défiler le schéma horizontalement ou ouvrez-le en grand.

Diversifier les comportements de rendement, pas les noms de fichiers
Exemple pédagogique de conception — les valeurs et états ne représentent pas une performance réelle.Ouvrir le schéma complet ↗

Diversifier les comportements de rendement, pas les noms de fichiers

Trois stratégies synthétiques au même budget risque: A trend EURUSD; B breakout or, autre nom mais exposition trend risk-on proche; C mean reversion court. Un programme peut contenir plusieurs flux et plusieurs EA un seul risque commun.

Comportement illustratif calme/stress
Stratégie Rendement calme Stress Volatilité/rôle
A: trend +8% −12% 10%; directionnel
B: breakout +7% −10% 9%; directionnel, chevauche A
C: mean reversion +4% +2% 5%; diversifiant possible

Sur rendements standardisés, dépendance calme hypothétique A–B 0,82, A–C −0,10, B–C 0,05; en stress A–B 0,95. Capital égal n’est pas risque égal. Une illustration inverse-volatilité plafonne ensuite le groupe directionnel A+B; une contribution covariance formelle doit annoncer fenêtre et instabilité.

Leave-one-out retire chaque stratégie avec mêmes poids, coûts et stress. Définir avant résultat: accepter si le rôle s’améliore sans dépasser concentration/drawdown; réduire si utile mais concentré; stopper en cas de drift d’implémentation ou échec persistant des limites prévues. Un mois perdant n’est pas une règle d’arrêt.

Points à vérifier

  • Définir l’unité comme processus return/risk, pas fichier ou magic number.
  • Normaliser, publier la matrice et la méthode de contribution au risque.
  • Faire leave-one-out et stress facteur commun avec règles fixées d’avance.

Limites de cet exemple

Stratégies et chiffres construits; la corrélation peut changer en stress et la diversification n’élimine pas la perte.

Responsabilité éditoriale et sources primaires

Révisé par POLARIS Research

Périmètre des preuves

Cet article explique les principes de construction d’un portefeuille. Les références soutiennent les concepts, pas de futurs rendements POLARIS.

Sources primaires

Ces sources étayent le fonctionnement des plateformes ou les concepts de recherche. Elles ne valident pas la performance de POLARIS et ne garantissent aucun résultat futur.

Explorer le niveau pertinent suivant

Passez de la recherche ciblée à l’ingénierie des systèmes et à la construction de portefeuille sans perdre le contexte de cette page.

Contacter POLARIS sur WhatsApp