Recherche sur un système spécialisé

EA d’arbitrage or spot–futures

Un système qui mesure la relation entre l’or spot et les futures, évalue les écarts du basis et coordonne deux jambes de marché.

L’opportunité se trouve dans la relation, pas dans une prévision directionnelle.

Le prix spot et le futures diffèrent naturellement à cause du temps, du financement, du portage et de l’échéance.

Le système compare le basis observé à une référence évolutive et ne suppose pas qu’un écart fixe soit toujours exploitable.

Une référence mobile, pas une constante.

L’échéance, les taux, la liquidité et les coûts modifient la relation attendue.

Un écart ne devient pertinent qu’après avoir couvert coûts, latence et risque de remplissage.

Basis attenduBasis observé
Basis attendu et observé L’échéance, les taux, la liquidité et les coûts modifient la relation attendue. Écart temporaire
Temps jusqu’à l’échéance

Référence terminologique: Le basis mesure la différence entre le futures et le spot selon une convention donnée. Sa valeur attendue évolue avec le temps, le financement, le portage et l’échéance. ↗

Les deux marchés doivent être surveillés et exécutés ensemble.

Le système vérifie la fraîcheur des cotations, la liquidité, l’exposition et l’état de chaque jambe.

Une exécution partielle peut créer un risque directionnel imprévu et nécessite une règle de secours.

Moins de direction ne signifie pas absence de risque.

Basis, spread, slippage, marge et décalage d’exécution restent des risques réels.

It is still not risk-free. Slippage, spread changes, latency, financing, contract details and unequal fills can affect the result.

La liquidité peut limiter la taille.

La capacité dépend de la profondeur disponible et du coût des deux jambes.

This is mainly a capacity issue rather than a new directional risk. We account for it when deciding how much capital the system can reasonably handle.
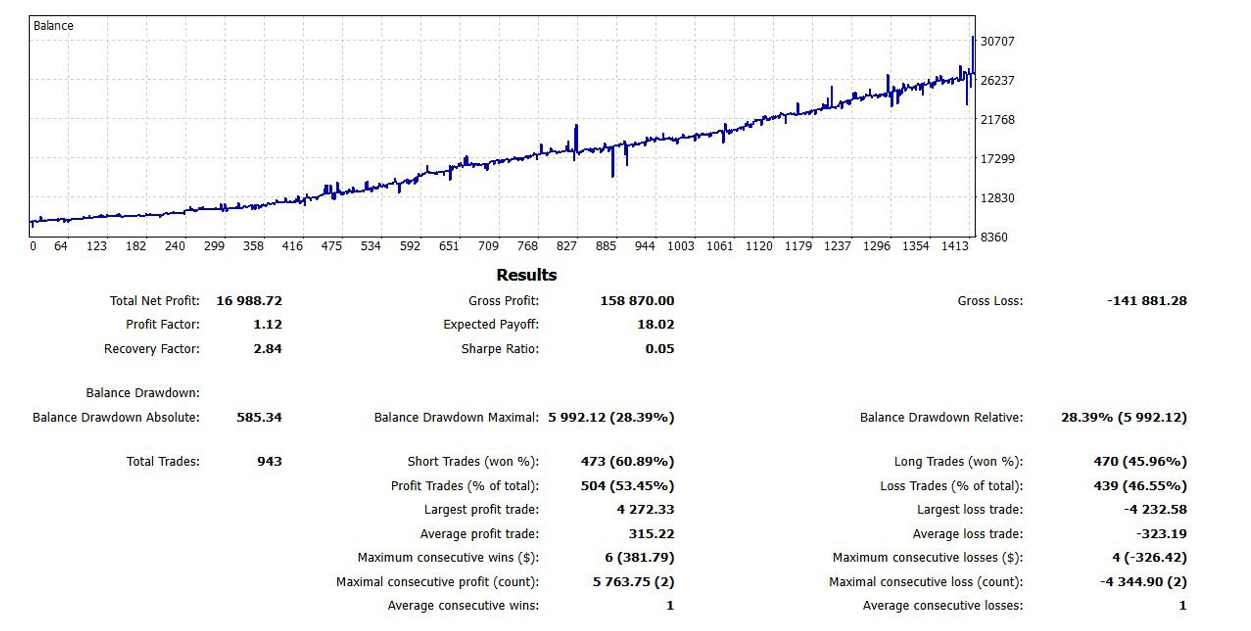
Simulation publiée avec drawdown visible.

Le rapport est une simulation historique et non une performance live ni une prévision.

La courbe doit être lue avec le drawdown maximal publié et les conditions de test.

Rapport historique de la simulation de l’EA d’arbitrage
Simulation historique publiée avec courbe de solde et drawdown.Ouvrir le rapport complet ↗

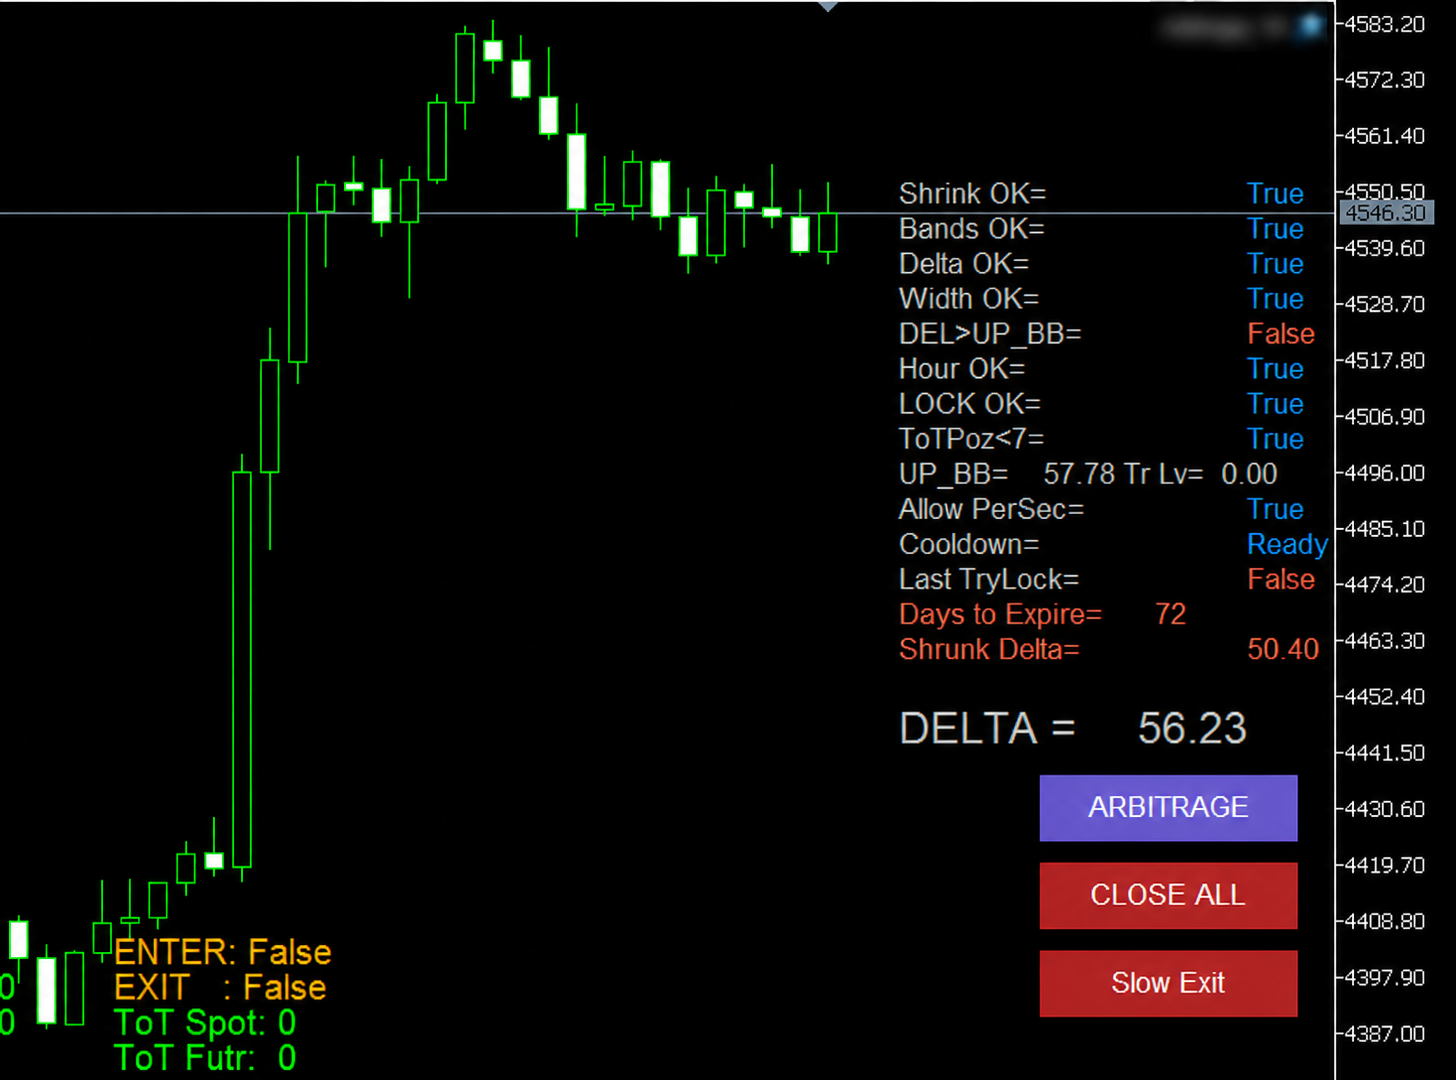
Contrôle continu de la relation et des deux jambes.

Le panneau surveille l’écart, l’échéance, les états d’entrée et de sortie et les contrôles d’urgence.

Tableau de suivi de l’EA d’arbitrage entre or spot et futures
Surveillance de la distance, de l’échéance et de l’état des deux jambes.

Un composant spécialisé, pas un portefeuille complet.

Sa logique relative peut diversifier des stratégies purement directionnelles.

Son allocation dépend de la capacité, des coûts et de la corrélation observée.

À propos du système

Qu’est-ce que l’arbitrage sur l’or ?

L’évaluation d’un déséquilibre temporaire entre marchés liés après prise en compte du basis attendu et des coûts.

La couverture élimine-t-elle le risque ?

Non. Elle réduit certaines expositions directionnelles mais laisse basis, liquidité, marge et exécution.

What is the gold spot–futures basis?

It is the price difference between a gold futures contract and spot gold. It changes with time to expiry, financing and carrying effects, and market conditions.

Does the strategy predict whether gold will rise or fall?

Not as its primary thesis. It focuses on the relationship between two related gold markets. Directional exposure may be reduced by the opposing legs, but it is not eliminated under every execution outcome.

Why can this not be handled reliably by a person?

The relationship must be monitored continuously and both legs must be entered and exited with very little delay. In volatile conditions, manual reaction can alter the spread before the second leg is completed.

Is arbitrage risk-free?

No. Execution, liquidity, spread, slippage, latency, financing, basis behaviour, contract details, and unmatched fills remain material risks.

Is this page selling the Expert Advisor?

No. This is a research and portfolio-component profile. It explains the idea, evidence, limitations, and possible portfolio role without publishing a product manual or checkout.

Une question de recherche ou un besoin logiciel ?

Les questions sur la conception ou les spécifications logicielles sont les bienvenues. Aucune offre de gestion de compte ou d’accès à un portefeuille n’est présentée ici.

Poser une question de recherche →
Contacter POLARIS sur WhatsApp