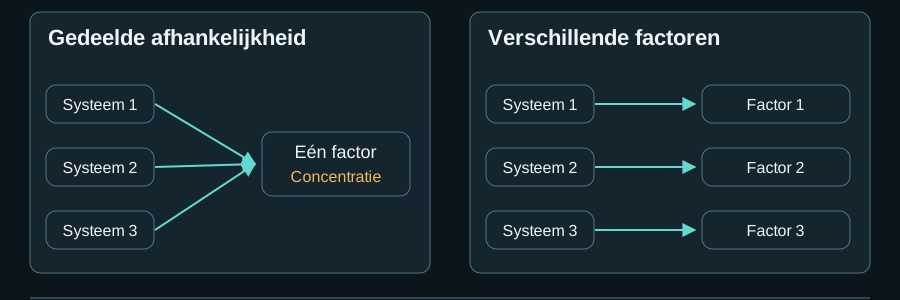
Een mooie kapitaalcurve maakt een sterke eerste indruk. Ze kan ook een eenvoudige zwakte verbergen: wanneer al het kapitaal van één Expert Advisor afhangt, blijft het resultaat afhankelijk van één reeks aannames—één instapmodel, één uitstaplogica, één voorkeur voor volatiliteit en één manier om uitvoering te verwerken.
Bij POLARIS bekijken we elke Expert Advisor zoals een afzonderlijke positie binnen een portefeuille. Een systeem kan op zichzelf nuttig zijn, maar wordt pas een portefeuillecomponent wanneer zijn rol, risico en wisselwerking met andere systemen duidelijk zijn. Het doel is niet om robots te verzamelen, maar om de afhankelijkheid van één marktomstandigheid te verkleinen.
Hoe systemen één portefeuille worden
Eerst worden verschillende handelsrollen gekozen. Een gedeeld risicobudget en voortdurende monitoring verbinden ze daarna in één gecoördineerde structuur.
- 01Directionele logicaNeemt deel wanneer een aanhoudende beweging aanwezig is.
- 02Counter-cyclelogicaReageert op gecontroleerde terugkeer naar evenwicht.
- 03Specialistische logicaVolgt een aparte markt- of uitvoeringsrelatie.
- 04RisicobudgetBegrenst elke component vóór signalen de rekening bereiken.
- 05PortefeuillemonitorBeoordeelt exposure, correlatie, uitvoering en drift samen.
Eén afhankelijkheid
Elk handelssysteem vertrekt van een hypothese over de markt. Een trendmodel verwacht voortzetting. Een mean-reversionmodel verwacht een terugkeer naar evenwicht. Een arbitragesysteem volgt een relatie tussen verbonden markten. Elk idee kan werken, maar geen enkel idee beschrijft elke marktomgeving.
Daarom blijft één winstgevende EA een geconcentreerde blootstelling. Wanneer de omstandigheden achter de logica verdwijnen, kan de hele rekening afhankelijk worden van dezelfde zwakte. Een langere backtest helpt om die afhankelijkheid te begrijpen, maar neemt ze niet weg.
Marktseizoenen
Markten wisselen tussen verschillende regimes. Sterke directionele periodes kunnen een trendmodel ondersteunen. Rustige of evenwichtige periodes kunnen beter passen bij gecontroleerde mean reversion. Ook veranderingen in volatiliteit, liquiditeit, spread of uitvoering kunnen het gedrag wijzigen van een systeem dat voordien stabiel leek.
Een multi-strategie forexportefeuille hoeft niet elke verandering perfect te voorspellen. Ze moet vooral vermijden dat één strategie een taak krijgt waarvoor ze niet ontworpen is. Wanneer één component een ongunstig seizoen bereikt, kan een onafhankelijke component anders reageren of gewoon niet handelen.
Andere logica
Twee Expert Advisors zijn niet noodzakelijk gediversifieerd. Ze kunnen andere namen en parameters hebben, maar toch dezelfde markt, sessie en onderliggende reden volgen. Onder stress kunnen die overeenkomsten zich gedragen als één grote positie in plaats van twee onafhankelijke ideeën.
Bruikbare diversificatie begint bij de bron van de beslissing. We zoeken systemen die andere informatie observeren, anders reageren op marktgedrag of een andere rol vervullen. Directionele, contracyclische, prijsstructurele, uitvoeringsgerichte en bevestigende lagen kunnen elk iets anders bijdragen. De interne regels blijven bedrijfseigen, maar de functie van elke component moet duidelijk zijn.
Risico eerst
Het aantal robots is geen risicoplan. Vijf systemen kunnen nog altijd één geconcentreerde blootstelling vormen wanneer ze samen openen of op dezelfde marktbeweging vertrouwen. Daarom begint de toewijzing bij een risicobudget en niet bij een gelijke verdeling van het kapitaal.
We bekijken het vooraf bepaalde risico per positie, dagelijkse en wekelijkse veiligheidslimieten, gelijktijdige blootstelling, gedeelde marktgevoeligheid en de manier waarop verliezen kunnen overlappen. Een portefeuillegewicht beschrijft dus de verwachte risicobijdrage—geen decoratief percentage en niet gewoon het aantal robots op een rekening.
Rol verdienen
Een winstgevend resultaat is slechts het begin. Een systeem moet vertrekken van een logisch marktidee, lange historische tests doorstaan, redelijk reageren op verschillende data- en brokeromstandigheden en daarna onaangeroerde out-of-sampledata verwerken. De kalibratie is vóór die ongeziene test afgerond, zodat latere informatie niet terug in de ontwikkeling kan lekken.
Forward testing en praktische marktobservatie tonen wat een rapport niet kan tonen: spread, slippage, vertraging en werkelijk uitvoeringsgedrag. Zelfs na die stappen komt een systeem pas in een portefeuille wanneer het een rol toevoegt die de bestaande componenten nog niet vervullen. Elk systeem moet zijn plaats verdienen.
Eén geheel
Na de selectie gaat het werk verder op portefeuilleniveau. We bekijken de kapitaalcurves niet afzonderlijk, maar onderzoeken hoe de systemen samen reageren, vooral wanneer de markt moeilijk wordt.
- Correlatie en gelijktijdige posities over verschillende systemen
- Gecombineerde drawdown en de bron van elk verlies
- Wijzigingen in spread, slippage, vertraging en uitvoeringskwaliteit
- Of een systeem nog binnen zijn verwachte marktrol functioneert
- Gedragsverschuiving die een vermindering, pauze of verwijdering kan verantwoorden
Geen garanties
Diversificatie kan concentratie verminderen, maar verlies niet uitsluiten. Meerdere systemen kunnen tegelijk moeilijkheden ondervinden, historische relaties kunnen veranderen en handel met hefboomwerking blijft risicovol. Beoordeel een portefeuille daarom op methode, bewijs, beperkingen en risicocontroles—niet op een belofte van permanente winst.
Voor alle duidelijkheid: een POLARIS-portefeuille is een gecoördineerde mand van algoritmische systemen. Ze wordt niet voorgesteld als een gereguleerd collectief beleggingsfonds. Ons werk richt zich op onderzoek, systeemvalidatie, portefeuille-engineering en geselecteerde professionele samenwerking.
Het praktische verschil
Een afzonderlijke EA vraagt: “Kan deze strategie geld verdienen?” Een portefeuille stelt ruimere vragen: “Wanneer mag dit systeem risico nemen, wat voegt het toe, hoe werkt het samen met de rest en wat gebeurt er wanneer zijn favoriete omstandigheden verdwijnen?”
Dat verschil vormt de basis van de POLARIS-aanpak. We bouwen portefeuilles rond onafhankelijke logica, bepaald risico en voortdurende evaluatie—niet rond de hoop dat één robot in elk seizoen werkt.
Veelgestelde vragen
Is een groep winstgevende EA’s automatisch een gediversifieerde portefeuille?
Nee. Verschillende EA’s kunnen van dezelfde marktrichting, sessie, volatiliteit of uitvoeringsvoorwaarde afhangen. Diversificatie begint bij onafhankelijke logica en verschillende portefeuillerollen.
Kan een EA-portefeuille drawdown uitsluiten?
Nee. Diversificatie kan concentratie verminderen en sommige periodes verzachten, maar verwijdert markt-, hefboom- of uitvoeringsrisico niet.
Hoe verdient een systeem een plaats in een POLARIS-portefeuille?
Het moet een gefaseerd validatieproces doorlopen en een nuttige rol toevoegen die nog niet door de bestaande componenten wordt vervuld. Winstgevendheid alleen volstaat niet.