Aegis
Aegis combineert twee strategiecomponenten. Daarmee onderzoeken we concentratie in een kleinere combinatie. Minder componenten bewijzen niet dat een portefeuille veilig is.
Ontdek →Sessiegebaseerd rangesysteem
Een sessiegebaseerde Expert Advisor die draait rond terugkerend intraday-rangegedrag in Londen en New York, met dynamische seizoensaanpassing en logica die onafhankelijk blijft van klassieke indicatorstapels.
Schuif het diagram horizontaal of open het op volledige grootte.
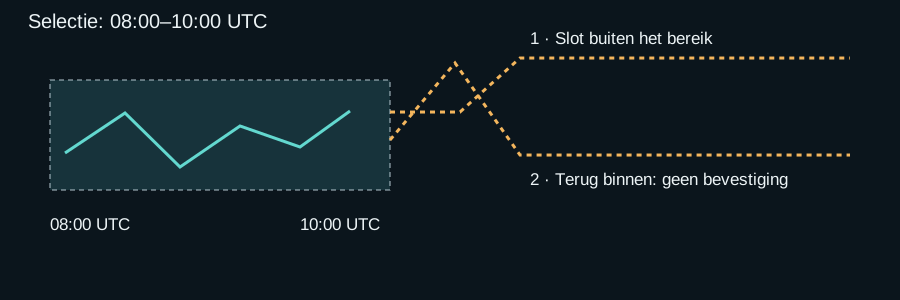
Kernidee
In forex en indexhandel heeft elk deel van de dag zijn eigen karakter. Liquiditeit, volatiliteit en de manier waarop prijs op belangrijke niveaus reageert, kunnen van sessie tot sessie sterk verschillen.
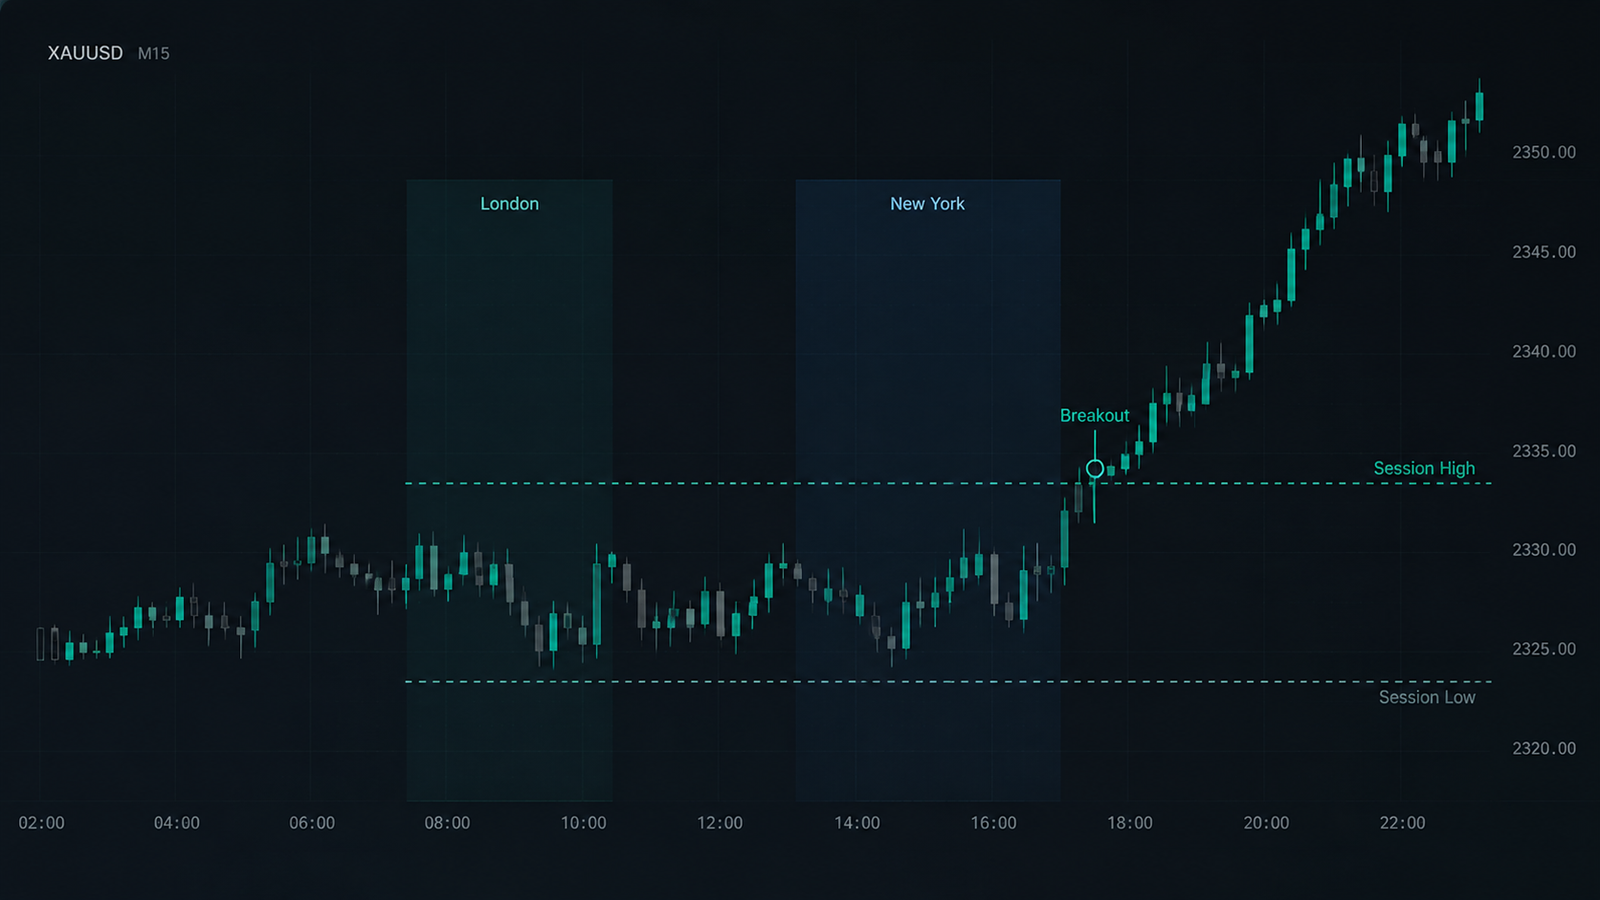
Deze Expert Advisor is rond dat eenvoudige idee gebouwd. In plaats van de hele dag als één uniform blok te behandelen, kijkt hij hoe prijs zich tijdens de Londense en New Yorkse sessies gedraagt en gebruikt hij die sessiespecifieke ranges als onderdeel van zijn handelslogica.
Onderzoeksbasis
Het model is gevormd via langdurig statistisch werk op echte marktdata, met bijzondere aandacht voor Nasdaq en goud. Over meer dan tien jaar observatie zagen we terugkerende sessiepatronen die vaak genoeg terugkomen om bruikbaar te zijn, zolang ze met discipline worden behandeld.
Het systeem houdt er ook rekening mee dat markten zich niet in elk seizoen op exact dezelfde manier bewegen. Sessie-eigenschappen veranderen mee met de bredere omgeving, daarom wordt de interne rangelogica dynamisch aangepast aan de seizoenscontext in plaats van vastgezet in één statisch sjabloon.
Waarom dat telt
Een belangrijk punt is dat het beslissingsproces niet draait om nóg een klassieke indicator op de chart te zetten. De hoofdreferentie komt uit sessietiming, rangestructuur en het statistische gedrag dat binnen die vensters werd waargenomen.
Dat maakt deze EA ook interessant binnen een bredere portefeuille. Omdat de logica uit een andere hoek komt, kan ze parallel of met minder overlap naast andere systemen draaien, in plaats van simpelweg hetzelfde type signaal in een andere verpakking te herhalen.
Rol in de portefeuille
Dit systeem is niet bedoeld om de hele markt in zijn eentje te verklaren. Zijn taak is smaller: sessiestructuur lezen, terugkerend intraday-rangegedrag volgen en alleen meedoen wanneer die context past bij zijn model.
Binnen een portefeuille geeft dat POLARIS nog een aparte bron van besluitvorming. Dat is vooral nuttig naast trend-, structuur-, mean-reversion- en andere specialistische systemen die van heel andere marktaannames vertrekken.
Systeembewijs
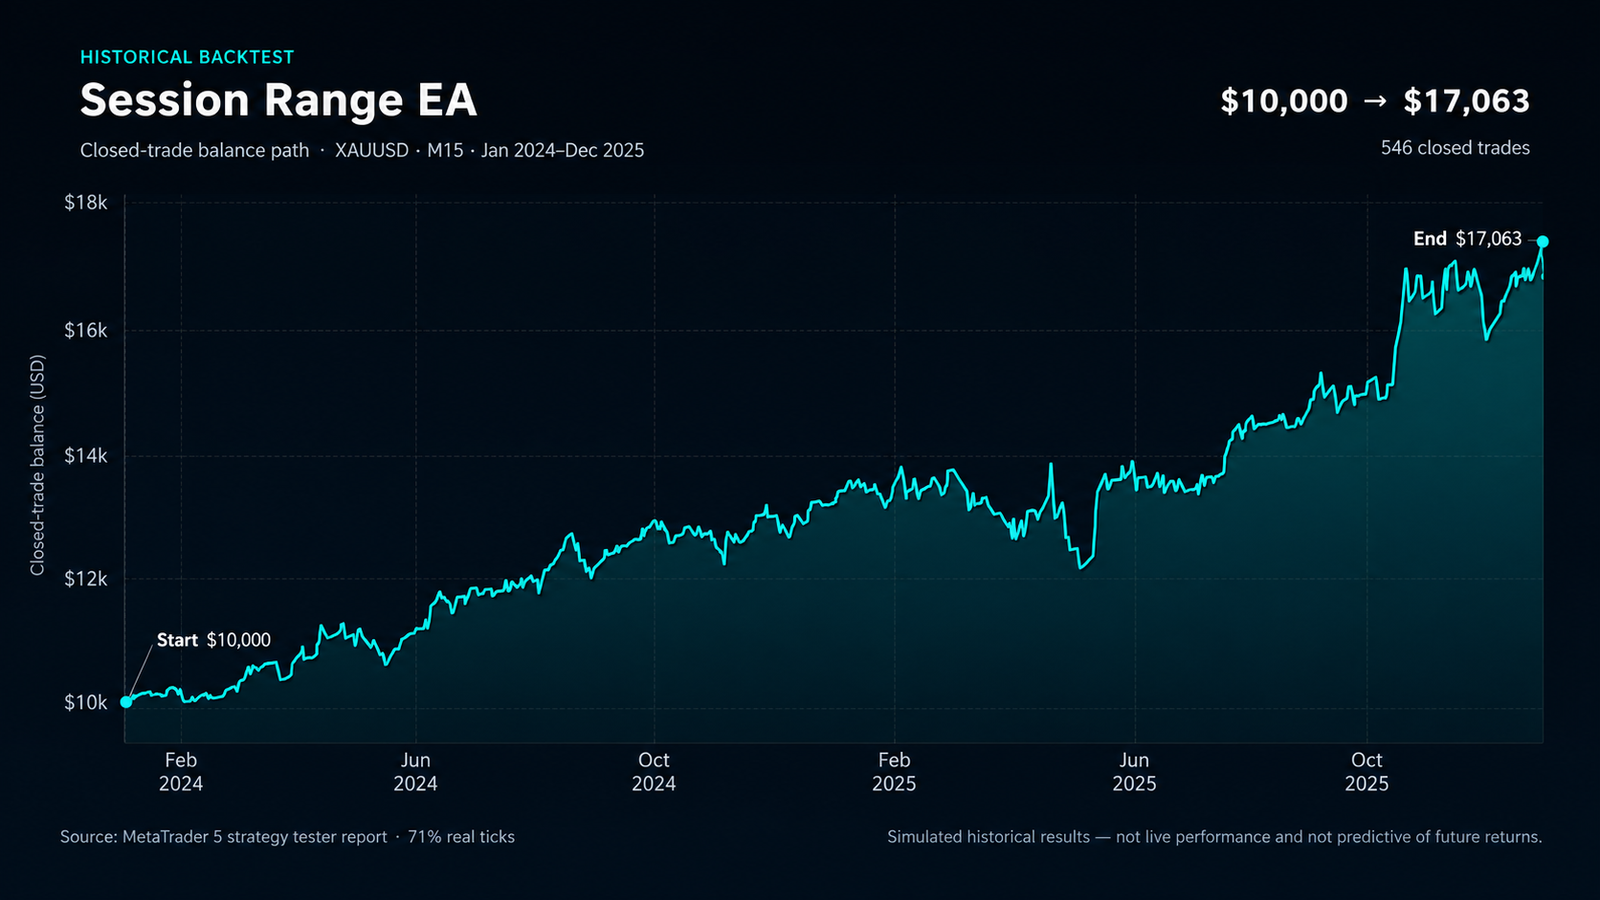
De eerste grafiek werd opnieuw opgebouwd uit de geschiedenis van gesloten deals in het aangeleverde MT5-strategietesterrapport. De tweede afbeelding is het originele MT5-record van een aparte live-market forward test van zes maanden, uitgevoerd op een periode die niet voor ontwikkeling of kalibratie werd gebruikt.
Historische test
Live forward test van zes maanden
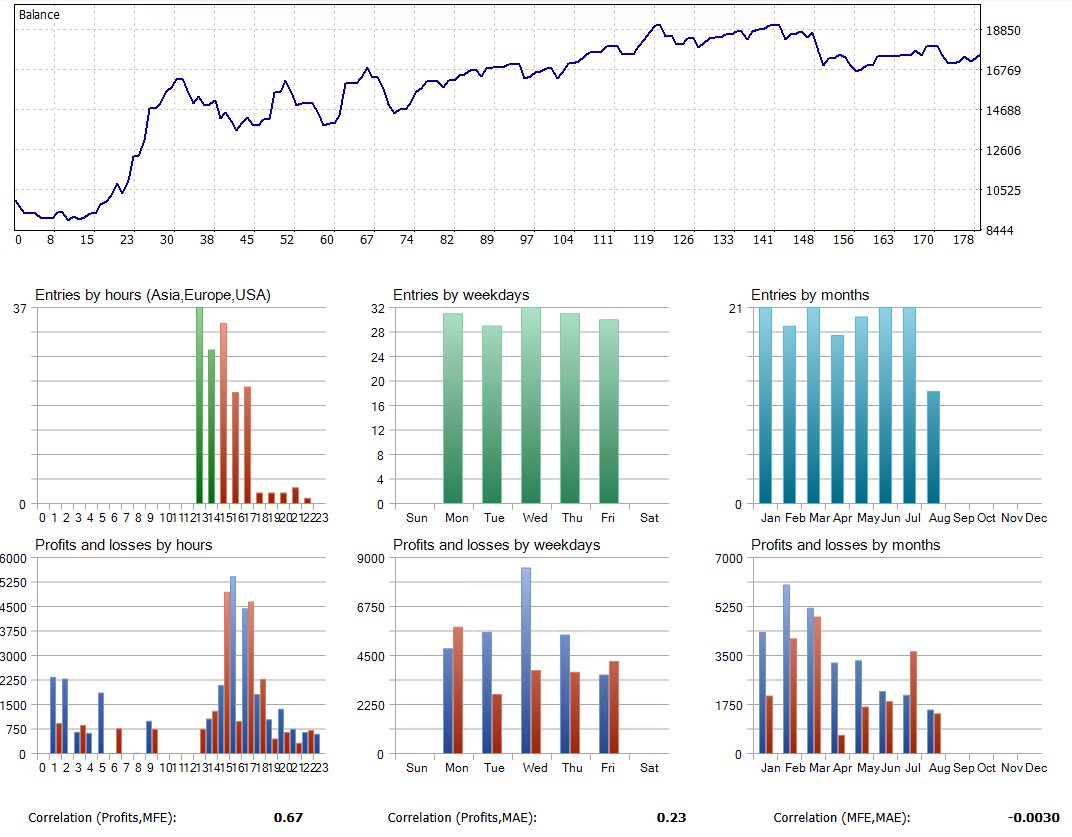
De historische simulatie en het live-market forward record worden bewust apart getoond. Het forward-testvenster bleef buiten ontwikkeling en kalibratie, zodat het als een onaangeroerde evaluatieperiode kon dienen.
Korte antwoorden
Het onderzoek focuste vooral op Nasdaq en goud, met meer dan tien jaar echte marktdata om terugkerend sessiegedrag te bestuderen.
In het huidige openbare profiel ligt de nadruk op Londen en New York, omdat die sessies de duidelijkste en meest bruikbare terugkerende gedragingen lieten zien.
Omdat het de overlap met systemen op basis van klassieke indicatorstapels verlaagt en deze EA geschikter maakt als parallelle portefeuillecomponent.
Nee. De lange balanscurve is een historische simulatie; de originele MT5-afbeelding documenteert een aparte live-market forward test van zes maanden op een periode die buiten ontwikkeling en kalibratie bleef.
Vragen
Vragen over het ontwerp of de softwarespecificatie zijn welkom. Hier wordt geen rekeningbeheer of toegang tot een portefeuille aangeboden.
Stel een onderzoeksvraag →