Normalizar antes de comparar
Retornos, drawdowns y cambios semanales se convierten a un mismo capital de referencia, evitando que una cuenta grande parezca más importante solo por su P/L monetario.
Investigación POLARIS
Diversificación, drawdown, correlación, presupuesto de riesgo y evaluación multi-sistema.
← Explorar por temaMarco de evaluación de cartera
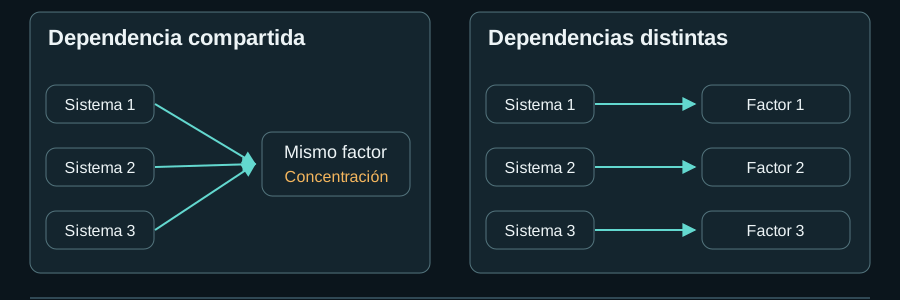
Una cartera no queda diversificada por contener varios Expert Advisors. Los sistemas pueden compartir mercado, horario, sesgo direccional o familia de señal y fallar al mismo tiempo. Por eso la evaluación empieza con contribuciones normalizadas y relaciones entre familias de estrategia, no con una lista de magic numbers.
Desplace el diagrama horizontalmente o ábralo a tamaño completo.
Retornos, drawdowns y cambios semanales se convierten a un mismo capital de referencia, evitando que una cuenta grande parezca más importante solo por su P/L monetario.
Instancias directas, operaciones copiadas y continuidades tras cambiar el magic number siguen dentro de la misma familia VWAP, breakout o SMC.
Un supervisor puede rechazar o cerrar una operación, pero su filtro se mide como una capa de decisión propia comparando la fuente libre con la copia supervisada.
El drawdown máximo se combina con tiempo de recuperación, concentración y conducta reciente. Un retorno total alto no justifica que una sola familia domine el presupuesto de pérdida.
Cartera • Drawdown • Diversificación
Al combinar varios sistemas en una cuenta, la gestión de operaciones pasó a implicar riesgo compartido, propiedad de posiciones y autoridad bien definida.
Leer investigación →Nuestro trabajo de riesgo fue más allá del stop-loss: tamaño, exposición común, límites diarios y solicitudes fallidas.
Leer investigación →Explicamos por qué señal y riesgo reciben responsabilidades distintas, aunque convivan en un mismo Expert Advisor.
Leer investigación →Explicamos cómo pasamos de evaluar EAs individuales a considerar sus funciones, riesgos compartidos y pesos dentro de una cartera.
Leer investigación →